SCPI développement durable, ce que ce label change vraiment
Une SCPI développement durable peut orienter l'épargne vers des immeubles plus responsables, mais elle reste un placement immobilier risqué.
21 septembre 2026 · 5 min de lecture
Quand on tape Shine banque en ligne, on cherche rarement une définition juridique. On veut surtout savoir si Shine peut remplacer le compte pro ouvert à la banque du coin, avec moins de paperasse et une application plus claire.
La réponse est oui pour certains usages, mais pas automatiquement. Shine vise les indépendants, micro-entrepreneurs, TPE et petites équipes qui veulent un compte pro en ligne, des cartes, un IBAN, de la facturation et un suivi simple. Avant d’ouvrir, il faut regarder le statut, les frais et les limites concrètes.
Shine permet de piloter des opérations professionnelles courantes : recevoir de l’argent, payer avec une carte, émettre des virements, suivre les dépenses et produire des factures. La nuance importante est son statut d’établissement de paiement, indiqué par Shine, qui explique pourquoi certains services ressemblent à une banque tandis que d’autres restent plus encadrés.
Dans la pratique, cette nuance change surtout trois points. Vous pouvez obtenir un IBAN français et gérer votre trésorerie courante, mais vous ne devez pas supposer que le compte propose le découvert, l’accompagnement crédit ou toutes les facilités d’une banque professionnelle traditionnelle.
| Besoin pro | Ce que Shine peut couvrir | Point à vérifier |
|---|---|---|
| Compte courant professionnel | IBAN, virements, prélèvements, carte | Nombre d’opérations incluses et frais au-delà |
| Facturation | Devis, factures, suivi et encaissement selon l’offre | Compatibilité avec votre outil comptable |
| Gestion d’équipe | Accès, cartes, notes de frais sur les offres avancées | Coût par accès et plafonds |
| Besoin de trésorerie | Suivi clair des mouvements | Pas de découvert à considérer comme acquis |
| Opérations atypiques | Retraits, international, dépôt selon conditions | Frais précis et fréquence réelle |
Shine parle d’abord aux professionnels qui veulent simplifier l’administratif. Un freelance qui facture quelques clients, une micro-entreprise qui suit ses charges, une petite société qui veut séparer les dépenses et garder des justificatifs propres peuvent y trouver un outil de gestion plus lisible qu’un compte bancaire classique mal équipé.
Le service devient intéressant quand le compte n’est pas seulement un endroit où stocker l’argent. Si vous utilisez la facturation, les reçus, les exports et le tableau de bord, vous payez aussi pour réduire le temps passé sur la gestion. C’est souvent là que se fait l’arbitrage : pas seulement le prix mensuel, mais le temps administratif économisé.
En revanche, un commerce avec beaucoup d’espèces, une société qui négocie régulièrement des lignes de crédit ou une entreprise qui veut un conseiller bancaire attitré doit comparer plus largement. Une solution en ligne peut être excellente au quotidien et insuffisante dès que le dossier sort du cadre simple.
Le piège classique consiste à regarder seulement l’abonnement affiché. La page tarifs de Shine montre plusieurs offres, dont une entrée à 0 € et des formules payantes. Ce n’est pas le prix visible qui décide tout, mais la façon dont votre activité consomme les services inclus.
Avant d’ouvrir, posez vos chiffres sur un mois normal : combien de virements, combien de prélèvements, combien de paiements par carte, combien de retraits, combien de collaborateurs et combien d’opérations hors zone euro ? Cette mini-simulation évite de choisir une offre trop basse puis de payer des options ou frais unitaires qui grignotent l’économie annoncée.
L’intérêt de Shine n’est pas seulement de “faire banque”. Le cœur du produit est plutôt de relier le compte, les cartes, les justificatifs et la facturation. Pour une petite activité, cette logique peut rendre les fins de mois plus calmes : moins de reçus perdus, moins d’aller-retour avec le comptable, moins de brouillard sur les charges.
Ce confort ne remplace pas une méthode. Même avec une bonne application, il faut garder une séparation nette entre argent personnel et argent professionnel, anticiper l’URSSAF, prévoir la TVA si vous y êtes soumis et conserver une épargne de sécurité professionnelle. Un outil peut aider à voir, pas décider à votre place.
Le premier point de vigilance est le découvert. Shine indique qu’un compte Shine ne peut pas être à découvert. Pour beaucoup d’indépendants, c’est plutôt sain : cela évite de masquer un problème de trésorerie. Pour une société qui vit avec des décalages clients-fournisseurs, c’est une limite réelle.
Deuxième limite : la dépendance à un service en ligne. Vérifiez comment fonctionne l’assistance, les délais de traitement, les justificatifs demandés et les procédures en cas de blocage. Ce n’est pas une inquiétude propre à Shine ; c’est une précaution normale dès qu’un compte concentre vos encaissements professionnels.
Enfin, ne confondez pas compte pro et stratégie financière. Choisir Shine ne dit rien de la meilleure manière de placer votre trésorerie excédentaire, de financer un investissement ou de protéger votre activité. Le compte règle l’opérationnel ; le pilotage financier reste votre responsabilité.
À passer en revue avec votre mois d’activité réel, pas avec un scénario idéal.
La bonne décision tient en une phrase : choisissez Shine si vos usages correspondent aux services inclus, pas parce que le mot “banque en ligne” semble plus moderne. Pour un indépendant qui veut facturer proprement et suivre ses dépenses, le fit peut être bon. Pour une entreprise qui a besoin de négocier, déposer souvent ou financer, la comparaison doit rester ouverte.
Le test le plus simple consiste à refaire votre mois professionnel sur papier. Si 90 % de vos opérations entrent dans l’offre choisie, avec une marge de croissance raisonnable, Shine peut être un compte principal crédible. Si vous voyez déjà trois exceptions importantes, gardez Shine comme option complémentaire ou comparez avec une banque pro plus large.
Sur le même sujet
Une SCPI développement durable peut orienter l'épargne vers des immeubles plus responsables, mais elle reste un placement immobilier risqué.
Un BlackRock ETF renvoie le plus souvent à un ETF iShares. Avant d'investir, il faut vérifier l'indice, les frais, le risque, l'enveloppe et la documentation du fonds.
Un UCITS ETF est un ETF conforme au cadre européen OPCVM. Le label facilite l'accès depuis l'Europe, mais ne supprime ni le risque de marché ni les frais.
Le PEE sert plutôt les projets à moyen terme; le PER collectif verrouille davantage l'épargne mais peut aider à préparer la retraite.
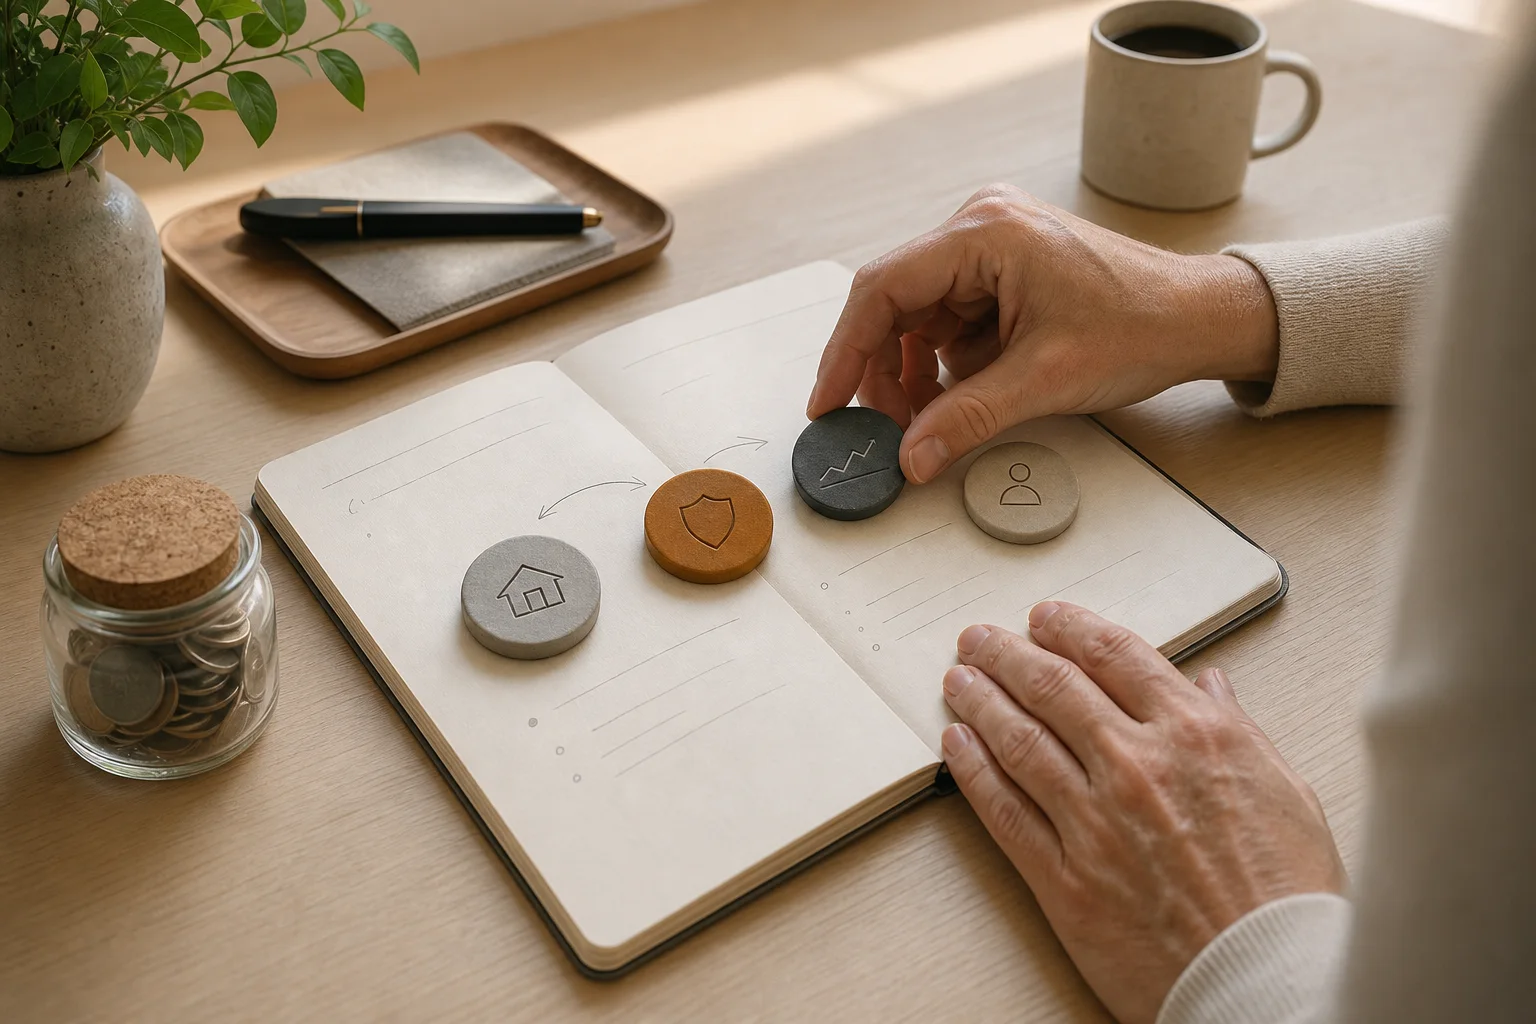
Organiser son épargne avant d'investir: une méthode claire pour prioriser disponibilité, projets, risque et enveloppes fiscales.
Un index fund et un ETF peuvent tous deux suivre un indice, mais ils ne s'achètent pas toujours de la même manière et n'ont pas les mêmes réflexes de comparaison.