Investir 100 euros par mois en ETF peut sembler trop modeste. C’est pourtant assez pour apprendre les bons réflexes.
La question n’est pas “est-ce que 100 euros vont me rendre riche ?”. La vraie question est plus utile : pouvez-vous transformer ce petit montant en discipline d’investissement durable, sans mettre en danger votre budget ni courir après le dernier ETF à la mode ? Cette discipline vaut mieux qu’un grand départ repoussé pendant des mois.
- ✓Oui, on peut investir 100 EUR par mois en ETF si l’épargne de précaution est déjà en place.
- ✓Le principal risque n’est pas le petit montant : ce sont les frais, l’impatience et le mauvais horizon.
- ✓Un ETF suit un indice : il peut baisser comme le marché qu’il réplique.
- ✓PEA, assurance vie ou compte-titres ne répondent pas au même besoin fiscal et pratique.
- ✓La bonne méthode tient souvent en trois mots : régularité, simplicité, patience.
01 / 12
100 Euros par mois, est-ce vraiment utile ?
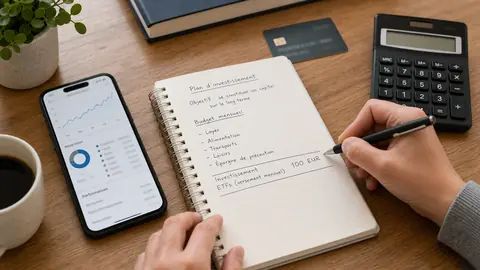
Oui, à condition de garder le bon ordre des priorités. Si vous n’avez pas encore d’épargne de précaution, si votre compte courant finit régulièrement dans le rouge, ou si vous avez une dette coûteuse à rembourser, l’ETF n’est pas le premier sujet. Le premier sujet, c’est la stabilité.
Une fois cette base posée, 100 euros par mois deviennent intéressants. Le montant n’est pas spectaculaire, mais il crée une habitude. Il vous oblige à choisir une enveloppe, à comprendre les frais, à accepter les baisses temporaires et à regarder votre argent comme un projet de plusieurs années, pas comme un pari de court terme. C’est souvent cette habitude, plus que le choix du produit parfait, qui sépare un plan réaliste d’une bonne intention jamais appliquée.
Le petit montant a même un avantage : il limite les erreurs coûteuses au début. Vous apprenez avec une somme raisonnable, sans attendre d’avoir 10 000 euros “parfaits” à placer.
02 / 12
Ce que vous achetez vraiment avec un ETF
Un ETF, ou tracker, est un fonds coté qui cherche à suivre un indice. L’AMF rappelle qu’il peut permettre d’investir de façon diversifiée en une seule transaction, mais qu’il reste exposé aux hausses et aux baisses du marché suivi. Un ETF monde, par exemple, ne garantit pas une progression régulière.
C’est un point essentiel pour un investissement mensuel. Vous n’achetez pas une promesse de rendement. Vous achetez une exposition à un marché, avec ses bonnes années, ses mauvaises années, ses phases d’euphorie et ses corrections. La régularité des versements aide à lisser les points d’entrée, mais elle ne supprime pas le risque de perte en capital.
Autrement dit : simple ne veut pas dire sans risque. C’est une nuance à garder en tête dès le premier versement.
03 / 12
La méthode DCA expliquée simplement
Le DCA, pour “dollar cost averaging”, consiste à investir la même somme à intervalles réguliers. Avec 100 euros par mois, vous achetez plus de parts quand le prix baisse, moins de parts quand le prix monte. Vous évitez surtout de vous demander chaque semaine si “c’est le bon moment”.
Cette méthode n’est pas magique. Si le marché monte longtemps, investir tout de suite une grosse somme peut parfois mieux fonctionner. Mais pour un débutant qui épargne progressivement, le versement mensuel a un mérite très concret : il transforme l’investissement en routine budgétaire, comme un loyer que l’on se paie à soi-même.
Le vrai bénéfice est comportemental.
04 / 12
Mettre en place une routine qui tient
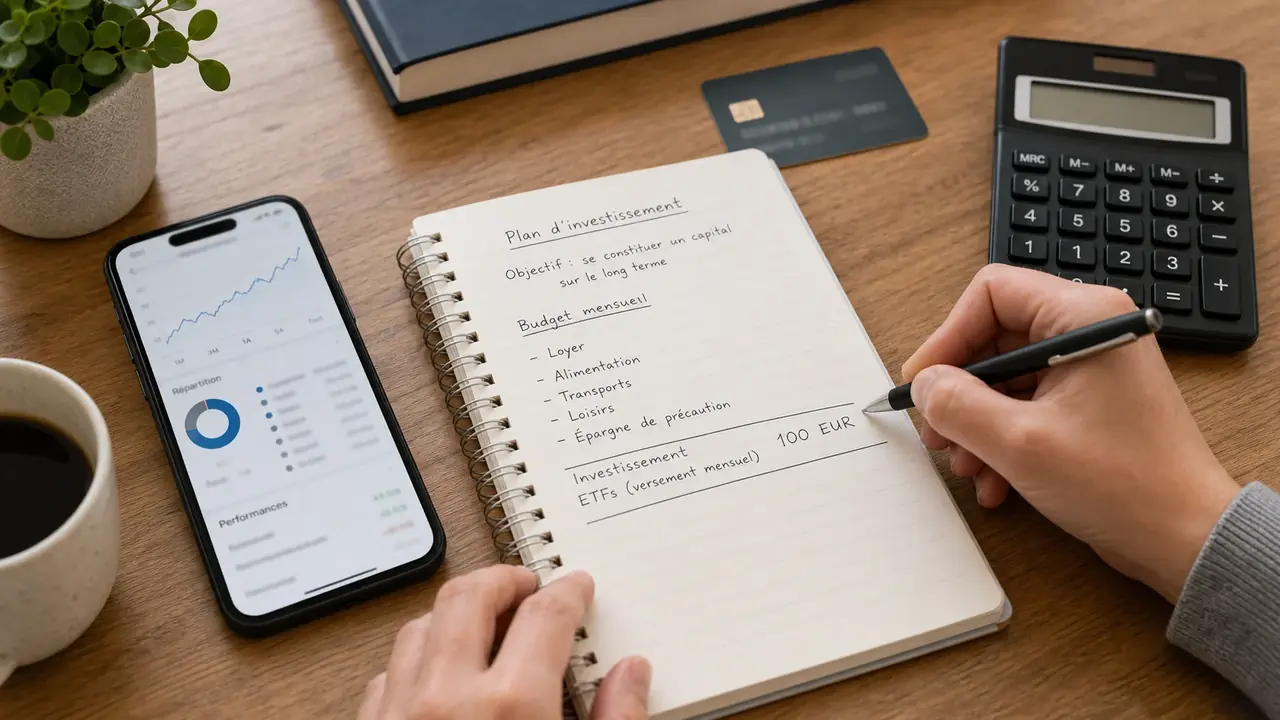
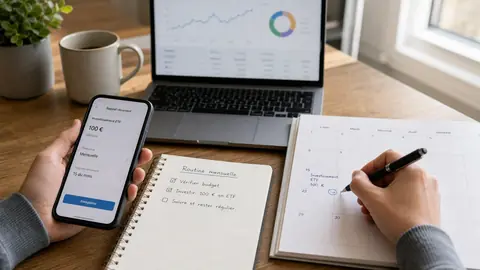
Commencez par choisir le jour du mois. Juste après le salaire, le budget est souvent plus lisible.
Ensuite, décidez si vous investissez automatiquement ou manuellement. L’automatisation réduit le risque d’oubli, mais elle ne doit pas vous faire perdre le contrôle. Un contrôle mensuel ou trimestriel suffit largement pour vérifier que le versement passe, que les frais restent acceptables et que l’ETF choisi correspond toujours à votre horizon.
- Choisissez un montant fixe que vous pouvez tenir sans stress.
- Gardez un ETF principal simple avant de multiplier les lignes.
- Vérifiez les frais avant de passer le premier ordre.
- Ne changez pas de stratégie à chaque variation de marché.
05 / 12
PEA, assurance vie ou compte-titres ?
Le choix de l’enveloppe compte presque autant que le choix de l’ETF. Le PEA peut être intéressant pour des ETF éligibles, avec un cadre fiscal spécifique après cinq ans, mais tous les ETF ne sont pas éligibles. Service Public rappelle aussi que le PEA a ses règles : plafond, conditions d’ouverture, fonctionnement du compte espèces et retraits.
L’assurance vie peut donner accès à des supports ETF ou indiciels selon les contrats, mais les frais de gestion du contrat s’ajoutent souvent aux frais du support. Pour 100 euros par mois, quelques dixièmes de frais récurrents peuvent peser davantage qu’on ne l’imagine, surtout sur vingt ans.
Le compte-titres ordinaire est plus souple, mais fiscalement moins enveloppant. Il peut être utile pour des ETF non éligibles au PEA, mais il demande d’assumer la fiscalité des revenus et plus-values. Pour un débutant, il vaut mieux comprendre une enveloppe correctement que d’en ouvrir trois trop vite.
| Enveloppe | Atout | Point à surveiller |
|---|---|---|
| PEA | Cadre fiscal intéressant à long terme | ETF éligibles seulement, règles de retrait |
| Assurance vie | Souplesse patrimoniale et bénéficiaire | Frais du contrat en plus des frais du support |
| Compte-titres | Large choix d’ETF | Fiscalité moins intégrée et suivi à assumer |
06 / 12
Les frais à surveiller avec seulement 100 euros
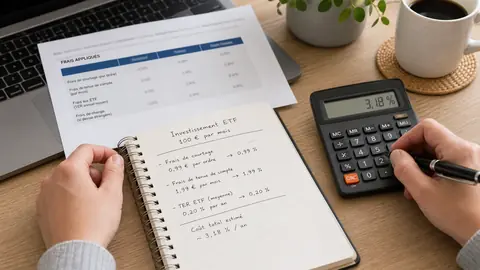
Avec 100 euros par mois, comparez les frais d’ordre au montant acheté. Sur un compte-titres ordinaire, un ordre facturé 3 euros pour 100 euros représenterait 3 % : c’est un exemple de tarif, pas un coût universel. Dans un PEA, pour un ETF éligible négocié sur une plateforme de l’Union européenne ou de l’Espace économique européen, les frais de transaction d’un ordre passé par voie dématérialisée sont plafonnés à 0,5 % dans le champ de l’article D221-111-1 du code monétaire et financier, soit au plus 0,50 euro pour un ordre de 100 euros. Ce plafond ne fixe ni le tarif exact de votre intermédiaire ni les autres frais du placement.
Regardez aussi les frais courants de l’ETF, souvent appelés TER, les frais éventuels de l’enveloppe, les frais d’arbitrage en assurance vie, et les conditions de passage d’ordre. Le plus important n’est pas de trouver l’ETF le moins cher de tout le marché, mais d’éviter une structure de coûts disproportionnée pour un petit montant.
Un achat tous les deux mois peut réduire la part des frais fixes si votre barème en prévoit, notamment sur un compte-titres ; ce n’est pas une règle générale. Comparez le coût de deux ordres de 100 euros à celui d’un ordre de 200 euros dans l’enveloppe choisie, puis vérifiez que le prix d’une part de l’ETF permet l’achat envisagé. Vous pouvez continuer à mettre 100 euros de côté chaque mois et n’acheter que lorsque cette comparaison le justifie.
07 / 12
Quel ETF choisir quand on démarre petit ?
La tentation est forte de chercher “le meilleur ETF”. Pour un premier plan à 100 euros par mois, la meilleure question est souvent plus simple : quel ETF vous comprenez assez bien pour le garder pendant les périodes de baisse ? Un produit que vous ne comprenez pas devient difficile à conserver quand il perd 15 %. Ce n’est pas seulement une question technique : c’est une question de comportement face à une ligne rouge dans votre application.
Un ETF large et diversifié est généralement plus cohérent qu’un ETF thématique très concentré. Un ETF sectoriel peut être séduisant, mais il ajoute un pari spécifique. Or, avec un petit montant, la priorité est plutôt de construire une base robuste, lisible et facile à suivre.
Ne confondez pas diversification et accumulation. Trois ETF qui répliquent presque les mêmes grandes actions mondiales ne diversifient pas forcément mieux qu’un seul ETF bien choisi.
Le filtre simple avant de choisir un ETF
Avant de passer le premier ordre, vérifiez ces critères dans la fiche produit et le document d’informations clés.
Indice suivi
Compréhensible
Vous devez savoir à quel marché vous êtes exposé.
Frais courants
Proportionnés
Les frais doivent rester cohérents avec un petit versement mensuel.
Éligibilité
Compatible
PEA, assurance vie ou compte-titres : l’enveloppe change le choix disponible.
08 / 12
Les erreurs qui coûtent cher avec un petit montant
La première erreur consiste à multiplier les ETF trop vite. Avec 100 euros par mois, acheter cinq lignes différentes donne parfois l’impression d’être diversifié, mais cela complique le suivi et peut augmenter les frais. Une base simple est plus facile à tenir qu’un mini-portefeuille construit comme celui d’un investisseur avancé.
La deuxième erreur est de changer de stratégie après chaque baisse. Un ETF actions peut perdre 10 %, 20 % ou davantage sur une période difficile. Si cette possibilité vous empêche de dormir, le problème n’est pas le montant investi : c’est peut-être le niveau de risque ou l’horizon choisi.
La troisième erreur est d’oublier la fiscalité et l’enveloppe. Un même ETF peut être pratique dans un PEA, inaccessible dans un autre cadre, ou plus coûteux via une assurance vie chargée en frais. Le produit compte, mais le contenant compte aussi.
- Évitez les ETF trop spécialisés pour construire la base.
- Ne comparez pas votre plan mensuel à un pari court terme.
- Relisez les frais une fois par an, pas tous les deux jours.
- Gardez l’épargne de précaution hors du portefeuille ETF.
09 / 12
Quand vaut-il mieux attendre avant de commencer ?
Attendre n’est pas forcément reculer. Si les 100 euros mensuels vous obligent à rogner sur les dépenses essentielles, à utiliser un découvert ou à repousser une facture, le plan ETF arrive trop tôt. L’investissement régulier doit s’appuyer sur un budget stable, pas sur une tension permanente.
Il vaut aussi mieux attendre si vous ne comprenez pas encore ce que l’ETF réplique. Acheter un produit seulement parce qu’il est populaire crée une mauvaise relation au risque : vous serez tenté de vendre dès qu’il baissera, parce que vous n’aurez aucune raison solide de le conserver. Quelques heures passées à lire la fiche produit, l’indice suivi et les frais valent mieux qu’un ordre passé trop vite pour “ne pas rater le départ”.
Enfin, repoussez le premier ordre si vous n’avez pas choisi l’enveloppe. Ouvrir au hasard un compte-titres, puis découvrir plus tard qu’un PEA aurait été plus adapté, peut créer des arbitrages inutiles. Une semaine de réflexion peut éviter plusieurs années de bricolage.
10 / 12
Ce que 100 euros par mois peuvent changer sur 10 ou 20 ans
Sans faire de promesse de rendement, on peut rappeler une évidence mathématique : 100 euros par mois représentent 1 200 euros par an, donc 12 000 euros versés en dix ans et 24 000 euros en vingt ans. La performance future décidera du résultat final, mais l’effort d’épargne seul devient déjà significatif.
C’est ce que beaucoup de débutants sous-estiment. Ils regardent le premier mois, puis se découragent parce que la ligne ne bouge presque pas. L’investissement mensuel en ETF se juge plutôt sur la régularité, l’horizon et la capacité à ne pas interrompre le plan dès que les marchés baissent.
Le plus difficile n’est pas le premier ordre. C’est le douzième, puis le trentième, quand l’enthousiasme de départ a disparu.
11 / 12
Comment faire le bilan sans trop surveiller
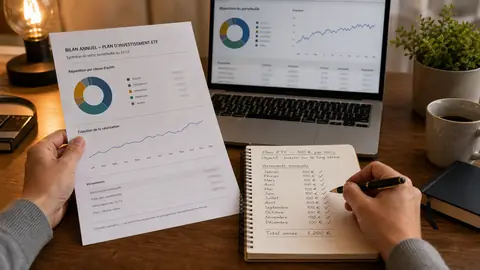
L’AMF conseille de ne pas surveiller ses placements trop souvent, car les variations quotidiennes poussent facilement à des décisions impulsives. Pour un plan ETF mensuel, un bilan mensuel ou trimestriel suffit généralement ; un bilan annuel peut même être plus sain si la stratégie est simple.
Ce bilan doit rester concret. Le versement passe-t-il toujours sans tension ? Les frais ont-ils changé ? L’ETF est-il toujours cohérent avec votre horizon ? Votre épargne de précaution est-elle intacte ? Si la réponse est oui, il n’y a pas forcément quelque chose à modifier. Le suivi doit vous aider à rester cohérent, pas vous donner une excuse pour intervenir sans raison.
Ne pas agir est parfois une décision.
Checklist avant de commencer
Si vous répondez oui à ces points, le plan est mieux cadré.
- ✓J’ai une épargne de précaution séparée.
- ✓Les 100 EUR mensuels ne mettent pas mon budget sous tension.
- ✓Je comprends l’indice suivi par l’ETF choisi.
- ✓Je connais les frais d’ordre, de support et d’enveloppe.
- ✓J’accepte que la valeur baisse certaines années.
- ✓Je prévois un horizon long, plutôt 8 à 10 ans minimum.
12 / 12
Mon avis pratique
Investir 100 euros par mois en ETF est une méthode de départ. Pas une solution miraculeuse.
La bonne stratégie tient surtout à trois choix : un budget tenable, des frais maîtrisés et un ETF que vous comprenez. Si l’un des trois manque, ralentissez. Si les trois sont réunis, le plus dur sera de rester constant quand le marché vous donnera de mauvaises raisons de tout changer.