Priorité
Horizon
L’argent doit-il rester disponible dans trois mois ou peut-il être placé plusieurs années ?
Impact décision : Plus l’horizon est court, plus la stabilité prime sur le rendement apparent.
Choisir un ETF monétaire ou obligataire dépend d’abord de l’horizon. Pour quelques semaines ou quelques mois, un ETF du marché monétaire peut servir à stationner des liquidités avec une volatilité généralement limitée, mais sans garantie de capital. Pour plusieurs années, un ETF obligataire (ETF obligations) peut prendre plus de sens, à condition d’accepter des variations de prix liées aux taux, au crédit et à la liquidité.
Ce guide reste pédagogique : il ne remplace pas un conseil personnalisé. L’objectif est de comprendre ce que vous achetez avant d’arbitrer, surtout si vous comparez un support très court terme avec une poche obligataire censée stabiliser un portefeuille ou une trésorerie.
La première question n’est pas « lequel rapporte le plus ? ». Elle est plus simple : quand aurez-vous besoin de l’argent et quelle baisse temporaire êtes-vous prêt à supporter ? Un rendement affiché sur une période récente peut séduire, mais il ne dit pas si le support colle à votre calendrier.
Concrètement, un ETF du marché monétaire cherche à suivre un indice monétaire (taux courts, overnight, instruments de trésorerie) avec une maturité très courte. Un ETF obligataire, lui, réplique un indice du marché obligataire, c’est-à-dire un ensemble d’obligations (dette d’États, d’entreprises, éventuellement high yield).
Un ETF monétaire cherche en général à suivre une exposition de très court terme, souvent liée aux taux courts en euro ou à des instruments monétaires. Un ETF obligataire détient ou réplique un panier d’obligations. Selon sa maturité, sa duration et la qualité des émetteurs, il peut être stable ou nettement plus sensible aux marchés.
| Situation du lecteur | Option plutôt cohérente | Pourquoi | Point de vigilance |
|---|---|---|---|
| Cash à utiliser dans 2 ou 3 mois | Support garanti ou ETF monétaire prudent | L’objectif est surtout de limiter les variations | Un ETF reste coté et non garanti |
| Épargne en attente pendant 12 mois | ETF monétaire ou ETF obligataire très court terme | L’horizon laisse un peu plus de marge | Comparer frais, fiscalité et liquidité |
| Poche défensive à 3-5 ans | ETF obligataire court terme ou investment grade | La durée permet d’absorber davantage de fluctuations | Lire la duration et le risque crédit |
| Besoin de capital garanti | Pas un ETF comme réponse principale | La priorité est la sécurité juridique du capital | Ne pas confondre protection des titres et garantie du capital |
Un ETF est un fonds coté. D’après l’AMF, il se négocie par ordre de bourse auprès d’un établissement financier, avec des ordres proches de ceux utilisés pour les actions. Ce point change déjà la lecture : vous n’êtes pas sur un compte rémunéré classique, mais sur un placement collectif coté.
Un ETF monétaire vise une exposition très courte. Il peut suivre un indice du marché monétaire en euro, une référence overnight ou des instruments à maturité courte, selon le prospectus. Son moteur principal reste l’environnement des taux courts, avec des frais et une méthode de réplication propres au fonds.
Un ETF obligataire suit un panier d’obligations. Il peut être composé d’États de la zone euro, d’entreprises investment grade, d’obligations courtes 1-3 ans ou de maturités plus longues 5-10 ans. Deux ETF « obligataires » peuvent donc avoir un profil très différent.
Le nom donne une piste, pas une preuve. « Short term », « government », « cash » ou « corporate » ne suffisent pas. Il faut regarder l’indice suivi, la devise, la maturité moyenne, la duration, les frais courants et la politique de capitalisation ou de distribution.
Ces points se vérifient avant toute comparaison de rendement.
L’argent doit-il rester disponible dans trois mois ou peut-il être placé plusieurs années ?
Impact décision : Plus l’horizon est court, plus la stabilité prime sur le rendement apparent.
Le fonds réagit-il fortement aux mouvements de taux ?
Impact décision : Une duration longue augmente la sensibilité du prix.
Les obligations sont-elles émises par des États, des entreprises solides ou des profils plus risqués ?
Impact décision : Le rendement potentiel ne se lit jamais sans la qualité des émetteurs.
Quels frais courants, frais de courtage et frais d’enveloppe réduisent la performance ?
Impact décision : Un support défensif supporte mal des frais trop élevés.
Le rendement récent est le critère le plus visible, mais aussi le plus trompeur. Un ETF obligataire qui a profité d’une période favorable peut afficher une belle performance passée sans convenir à un horizon court. À l’inverse, un ETF monétaire peut sembler moins ambitieux alors qu’il répond mieux à un besoin de liquidité.
| Critère de décision | ETF monétaire | ETF obligataire court terme | ETF obligataire moyen/long terme | Conséquence pour l’arbitrage |
|---|---|---|---|---|
| Horizon | Très court à court terme | Environ 1 à 3 ans selon indice | Plutôt plusieurs années | Ne pas acheter long si l’argent doit ressortir vite |
| Volatilité attendue | Généralement limitée | Modérée | Plus visible | Prévoir une marge émotionnelle et financière |
| Risque de taux | Faible mais présent | Présent | Souvent déterminant | Lire la duration dans le DIC |
| Risque de crédit | Dépend des instruments | Dépend des émetteurs | Dépend fortement de l’indice | Comparer États, corporate et high yield |
| Liquidité | Cotation en bourse | Cotation en bourse | Cotation en bourse | Le prix de vente dépend des conditions de marché |
| Frais | À contrôler de près | À contrôler | À contrôler | Les frais comptent beaucoup sur supports défensifs |
| Garantie du capital | Non | Non | Non | Ne pas assimiler à un livret garanti |
Dans un ETF obligataire, la combinaison duration + risque de crédit explique une grande partie du comportement du fonds. Deux ETF obligations peuvent donc réagir très différemment dans la même phase de marché.
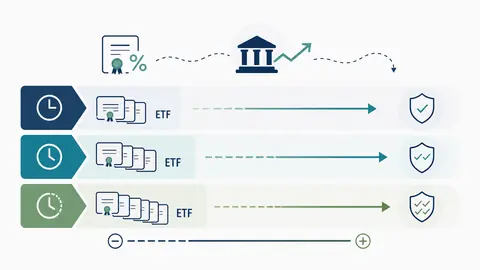
La duration est le mot à retenir. Elle mesure, de façon simplifiée, la sensibilité du prix d’un portefeuille obligataire aux variations de taux. Plus elle est élevée, plus le prix peut réagir.
Le mécanisme est assez logique. Si de nouvelles obligations arrivent avec des coupons plus attractifs, les anciennes obligations à coupon plus faible deviennent moins recherchées. Leur prix baisse pour redevenir compétitif. Un ETF qui les détient ou les réplique voit alors sa valeur liquidative bouger.
Un ETF d’obligations d’État zone euro 5-10 ans peut donc varier davantage qu’un ETF 0-1 an ou 1-3 ans lorsque les taux changent. L’inverse peut aussi se produire si les taux baissent, mais ce n’est pas une promesse de gain. Le résultat dépend de la duration réelle, du crédit, de la devise, de la liquidité et des frais.
Un bon produit au mauvais horizon devient un mauvais choix. Camille le répète souvent : si vous avez besoin de l’argent rapidement, la priorité n’est pas de battre un rendement théorique, mais d’éviter une mauvaise date de sortie.
La logique reste la même que vous gériez votre épargne personnelle ou une trésorerie d’entreprise : aucune de ces décisions ne se tranche avec une seule ligne de performance. Il faut ramener le choix à un calendrier, à une tolérance au risque et à une enveloppe fiscale ou juridique précise.
Avant de choisir, ramenez le support à son vrai rôle dans votre portefeuille.
Stabilité avant rendement
Un support monétaire peut être étudié, mais seulement si le risque non garanti est accepté.
Temps et duration
Un ETF obligataire court terme se juge sur sa sensibilité aux taux, pas sur son nom.
Risque explicite
Plus l’horizon et la duration s’allongent, plus la variation de valeur doit être assumée.
Sur un ETF très dynamique, les frais se remarquent déjà. Sur un support défensif, ils deviennent encore plus visibles, parce que l’écart de performance attendu est souvent plus mince. Il faut donc additionner les frais courants du fonds, les frais de courtage, les frais de tenue de compte ou ceux de l’enveloppe si l’ETF est logé dans une assurance-vie ou un contrat équivalent.
Ce calcul évite une déception fréquente : choisir un ETF monétaire pour sa stabilité, puis découvrir que les frais absorbent une partie importante de l’intérêt recherché. Le bon réflexe consiste à regarder la performance nette possible après frais et fiscalité, sans extrapoler une période récente.
Le choix entre capitalisation et distribution doit aussi rester cohérent. La capitalisation simplifie souvent une logique d’accumulation ; la distribution peut intéresser un lecteur qui veut percevoir un revenu, mais elle ne rend pas le fonds moins risqué.
Avant de cliquer, ouvrez le DIC/KID, la fiche émetteur et la page de votre courtier. Les ETF ont un cadre de placements collectifs, avec dépositaire et règles de diversification, mais cette protection des titres ne transforme pas le fonds en capital garanti.
Six vérifications suffisent souvent à éviter une mauvaise lecture du produit.
Ajoutez une règle simple : les performances passées ne préjugent pas des performances futures. Cette phrase semble banale, mais elle protège contre un réflexe courant : acheter ce qui vient de monter, sans vérifier pourquoi.
Si l’argent doit rester très stable à court terme, un ETF monétaire peut être cohérent, mais il ne remplace pas mécaniquement un support garanti. Si l’horizon est plus long et que vous acceptez des variations, un ETF obligataire peut servir une poche défensive, à condition de comprendre la duration. Dans les deux cas, DIC, frais, devise, liquidité et risque de perte en capital doivent être vérifiés avant l’achat.

Finance Rendement aide les particuliers à comprendre ce qu'un placement peut rapporter une fois retirés les frais, l'impôt et l'érosion monétaire.
Sur le même sujet
Un index fund et un ETF peuvent tous deux suivre un indice, mais ils ne s'achètent pas toujours de la même manière et n'ont pas les mêmes réflexes de comparaison.
Un BlackRock ETF renvoie le plus souvent à un ETF iShares. Avant d'investir, il faut vérifier l'indice, les frais, le risque, l'enveloppe et la documentation du fonds.
Un ETF hedged limite l'effet des devises, mais il ne supprime ni le risque de marché ni les frais. Voici comment décider sans sur-réagir.
Un UCITS ETF est un ETF conforme au cadre européen OPCVM. Le label facilite l'accès depuis l'Europe, mais ne supprime ni le risque de marché ni les frais.
Le bon choix entre ETF capitalisant et distribuant dépend moins du rendement affiché que de votre horizon, de votre enveloppe fiscale et de l'usage du cash.

PEA Suisse : actions suisses, ETF éligibles, CTO, fiscalité, dividendes et méthode pour choisir la bonne enveloppe sans confusion.
Constituer une réserve disponible, comparer les supports prudents et raisonner en rendement réel.
Préparer les choix liés au PER, à l’épargne salariale et aux revenus de retraite avec une méthode prudente.
Poser les repères utiles sur les ETF, les enveloppes, la diversification et le risque avant d’investir.


