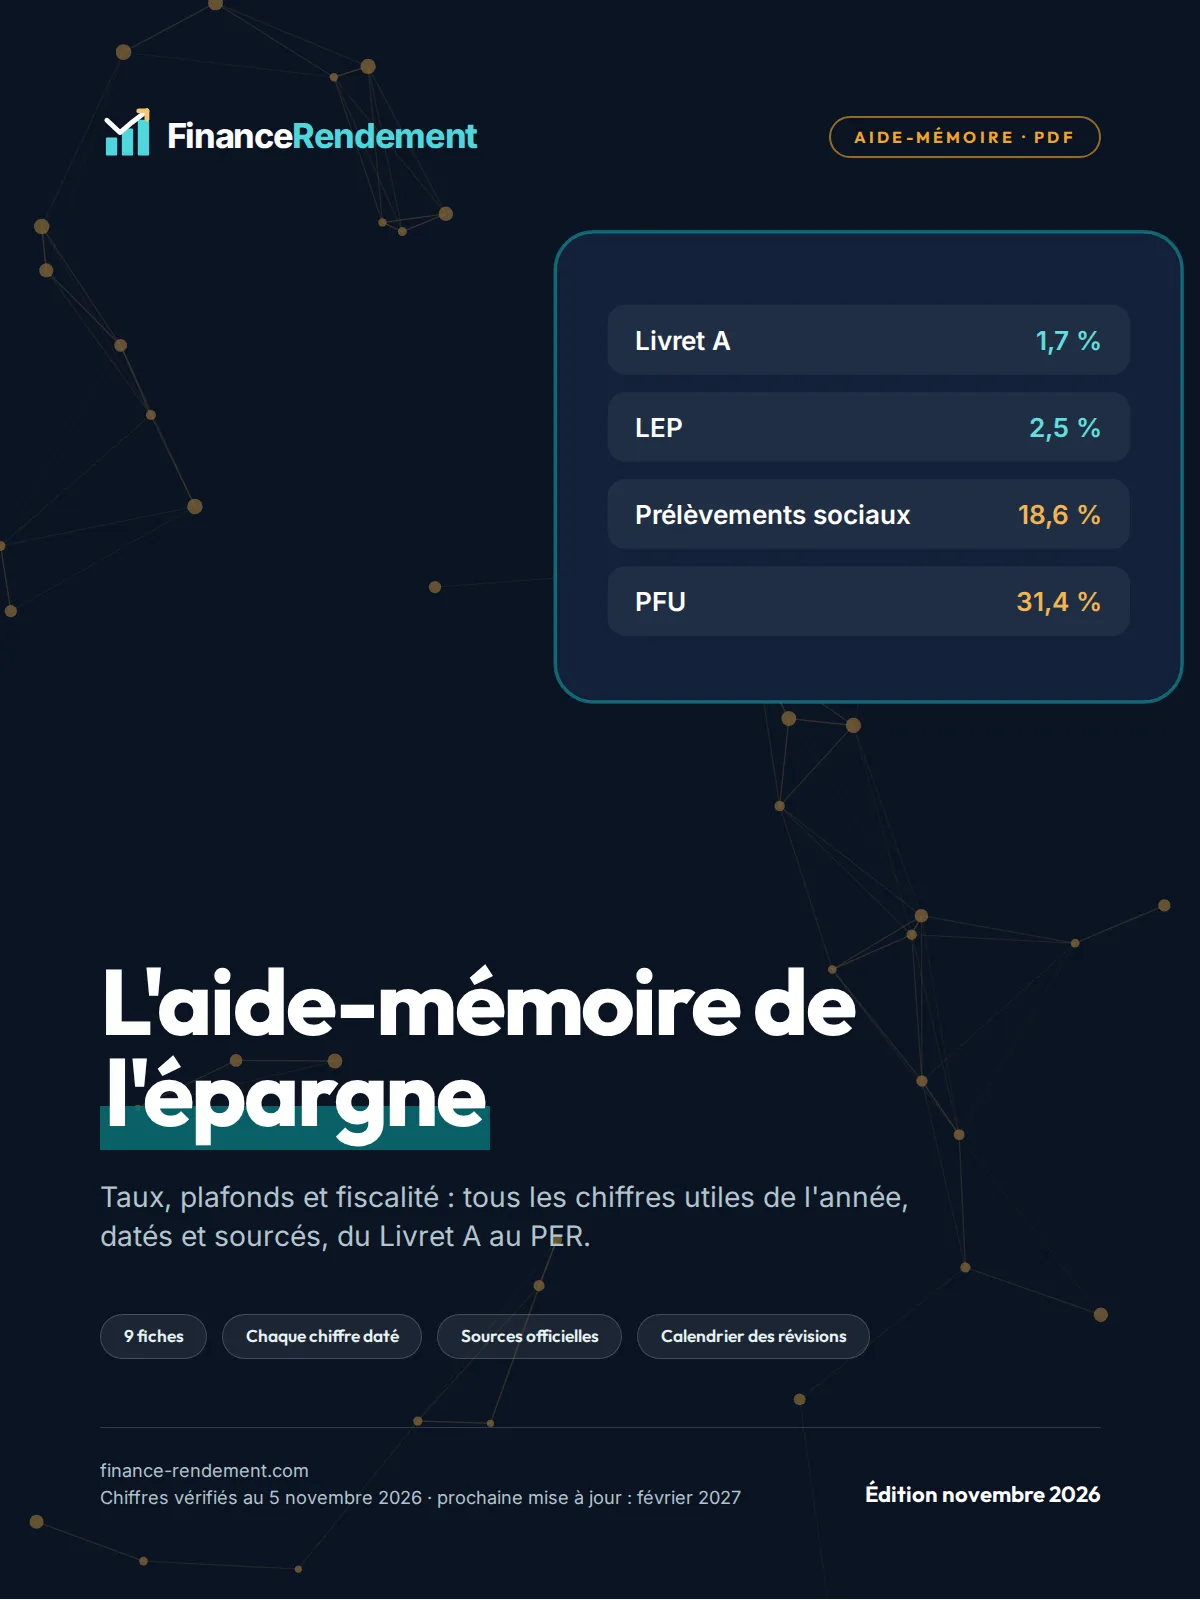
Le livret qui rapporte le plus est le LEP, dont le taux reste fixé à 2,5 % au 1er août 2026, à condition que votre revenu fiscal de référence respecte les plafonds. Si vous n'y êtes pas éligible, le Livret A et le LDDS rapportent moins mais restent nets d'impôt, tandis qu'un livret boosté ou un compte à terme peut dépasser ces taux… avant fiscalité et sans la même disponibilité.
Vous allez trouver un comparatif daté, le gain net chiffré sur 5 000 € et 10 000 €, les conditions d'éligibilité au LEP et la vraie question que les classements oublient : votre argent doit-il rester disponible ?
Voir le comparatif · Utiliser le simulateur
Le parcours
Les étapes de cette page, dans l’ordre.
-
01 Vérifier l'éligibilité Le LEP d'abord, si vos revenus le permettent ; sinon Livret A et LDDS.
-
02 Remplir les plafonds Les livrets réglementés se remplissent avant tout le reste.
-
03 Mesurer le net Un taux brut de livret bancaire n'est pas un rendement net.
-
04 Arbitrer la durée Livret liquide ou somme bloquée : c'est le dernier filtre.
01 / 18
Le résumé en vidéo
En 3 minutes, la vidéo reprend l'essentiel de cette page.
Les chapitres sous la vidéo vous mènent directement au passage qui vous intéresse.
 Durée : 3:22
YouTube
3 milliards retirés en un mois : votre LEP est-il sur la liste ?
Ce contenu externe reste bloqué par défaut. Vous pouvez l’activer si vous acceptez le chargement des médias externes.
Pressé ? L'essentiel en vidéo
02 / 18
Le résumé en vidéo
En 3 minutes, la vidéo reprend l'essentiel de cette page.
Les chapitres sous la vidéo vous mènent directement au passage qui vous intéresse.
 Durée : 2:54
YouTube
Livret A bientôt taxé ? Ce qui est vraiment prévu (budget 2027)
Ce contenu externe reste bloqué par défaut. Vous pouvez l’activer si vous acceptez le chargement des médias externes.
Pressé ? L'essentiel en vidéo
 Durée : 1:55
YouTube
Livret A : 2,2 % ou 2,5 % en février ? Le calcul qui décide
Ce contenu externe reste bloqué par défaut. Vous pouvez l’activer si vous acceptez le chargement des médias externes.
Pressé ? L'essentiel en vidéo
03 / 18
Pourquoi votre situation change le choix de livret ?
Le meilleur livret pour vous n'est pas le meilleur livret en général : trois critères suffisent à trancher.
On cherche souvent le livret qui rapporte le plus, alors que la vraie question est : lequel vous est ouvert ? Si vous n'avez pas droit au LEP, les meilleurs taux non imposés vous restent fermés, donc comparez ce qui vous est réellement accessible.
Vient ensuite votre plafond disponible : remettre de l'argent sur un Livret A déjà plein ne rapporte rien de plus. Enfin votre horizon : de l'argent qui peut partir demain ne se place pas comme de l'argent bloqué un an.
L'éligibilité
Le LEP affiche le meilleur taux des livrets non imposés, mais il est réservé aux revenus modestes. Avant de comparer les taux, vérifiez si vous y avez droit. Le contrôle se fait sur les revenus d'il y a deux ans.
Le point cléVérifiez votre dernier avis d'imposition avant tout autre calcul.
Le plafond disponible
Un livret déjà plein ne rapportera rien de plus, même avec un bon taux. Regardez d'abord combien de place il vous reste. Ce qui reste peut aller sur un autre support.
Le point cléAdditionnez ce qui est déjà déposé avant de comparer.
L'horizon
Un livret bancaire reste disponible à tout moment, un compte à terme non. Si un projet peut survenir, la disponibilité vaut parfois plus qu'un demi-point de taux.
Le point cléÉcrivez la date à laquelle vous pourriez avoir besoin de l'argent.
04 / 18
Quels taux, quels plafonds et quelle fiscalité, en un coup d'œil ?
Le comparatif croise le taux, le plafond, la fiscalité et la disponibilité des cinq solutions, avec les taux en vigueur au 1er août 2026 pour les livrets réglementés.
Un classement par taux brut place souvent en tête les livrets qui ne vous rapportent pas le plus. Car l'impôt change la donne : seuls le Livret A, le LDDS et le LEP sont exonérés, alors que tout livret bancaire, même boosté, et tout compte à terme subissent le PFU, sauf option pour le barème. Donc le gain net rebat les cartes.
Ce tableau de synthèse met tout à plat : taux et plafonds des cinq solutions, avec la fiscalité et la disponibilité en face. Il est daté du 1er août 2026 pour les livrets réglementés.
Les solutions en un coup d’œil
Taux réglementés aux dates indiquées ; les taux marqués « exemple » varient selon les établissements.
Pour la suiteReste à voir si le LEP mérite vraiment sa réputation de livret le plus rentable.
05 / 18
Le LEP est-il vraiment le livret qui rapporte le plus ?
Oui, à 2,5 % au 1er août 2026, c'est le meilleur taux des livrets non imposés, mais il est réservé aux revenus modestes.
Le LEP, c'est le livret d'épargne populaire : un livret réglementé que l'État réserve aux revenus modestes. Son idée est simple : offrir le meilleur taux des livrets sans risque à ceux qui en ont le plus besoin, avec des intérêts exonérés d'impôt et de prélèvements sociaux.
Son taux dépasse celui du Livret A, et son plafond plus bas suffit largement à une épargne de précaution. En échange, l'éligibilité est stricte et revérifiée chaque année : si vos revenus dépassent les plafonds deux années de suite, le LEP est clôturé.
LEP
Livret réglementé réservé aux revenus modestes, avec le meilleur taux des livrets sans risque.
- Taux annuel
- 2,5 % au 1er août 2026
- Impôt sur les intérêts
- Aucun
- Plafond
- 10 000 €
- Disponibilité
- Retrait libre à tout moment, sans pénalité
- Condition
- Revenu fiscal de référence sous les plafonds, qui dépendent de la composition du foyer
- Pour qui
- Épargnants modestes qui veulent le meilleur taux non imposé.
- Meilleur taux des livrets non imposés
- Intérêts exonérés d'impôt et de prélèvements sociaux
- Éligibilité stricte, revérifiée chaque année
- Perdu si les revenus dépassent les plafonds deux années de suite
Le premier livret à ouvrir quand on y a droit.
Pour approfondir
Le LEP ne se perd pas sur un bulletin de salaire, mais sur un avis d'imposition vieux de deux ans. Voici comment le contrôle fonctionne vraiment.
Revenus et clôture du LEP
Règle à connaître
Ce qui peut vous faire perdre le LEP
Le LEP se joue sur deux avis d'imposition consécutifs : un dépassement isolé ne coûte rien, deux années de suite au-dessus des plafonds entraînent la clôture par la banque.
Karim a ouvert son LEP en 2023, à une période où le revenu fiscal de référence de son foyer restait sous les plafonds. Rien à signaler pendant deux ans. Puis son foyer franchit la limite, une première fois. Il ne se passe rien : le livret reste ouvert et continue de produire ses intérêts exonérés. L'année suivante, nouveau dépassement. Cette fois la banque, qui vérifie chaque année la situation, est obligée de clôturer le LEP. Le solde, intérêts compris, repart vers un autre compte de Karim ; l'argent ne disparaît pas, mais le meilleur taux des livrets non imposés s'arrête là.
Le point contre-intuitif tient au calendrier. Ce qui est comparé aux plafonds, ce n'est pas le revenu que vous gagnez aujourd'hui, mais le revenu fiscal de référence de l'avant-dernière année. Une promotion récente, une prime exceptionnelle ou une année à deux salaires ne se voient donc qu'avec deux ans de retard. À l'inverse, une baisse de revenus ne rétablit pas immédiatement l'éligibilité. Le contrôle regarde dans le rétroviseur, jamais le présent.
Autre mécanisme à connaître : le plafond applicable dépend de votre foyer, pas seulement de vos revenus. Un mariage, une naissance ou un changement de nombre de parts fiscales déplace la limite qui vous concerne. Le dépassement se juge sur ce plafond familial, recalculé pour l'année de référence. Un revenu identique peut donc devenir conforme ou non selon la composition de votre foyer au moment où la banque effectue sa vérification annuelle.
Enfin, la clôture n'est pas instantanée le jour où les chiffres basculent : elle survient après la vérification menée par la banque, une fois constatées deux années consécutives au-dessus des plafonds. Cette année de décalage laisse le temps d'anticiper, mais elle signifie aussi qu'un dépassement isolé, même important, ne coûte rien. C'est la répétition qui déclenche la perte du LEP.
- RFR de l'avant-dernière annéeReprenez l'avis d'imposition de l'année N-2, pas votre revenu actuel : c'est ce montant que la banque compare aux plafonds.
- Situation de foyerVérifiez votre nombre de parts fiscales à l'année de référence : le plafond applicable dépend de la composition du foyer, pas uniquement des revenus.
- Deux années consécutivesComptez les dépassements : un seul ne déclenche rien, deux d'affilée entraînent la clôture lors de la vérification annuelle.
06 / 18
Livret A : qu’est-ce que c’est et pour qui ?
Livret réglementé ouvert à tous, non imposé, retrait libre à tout moment.
Le Livret A est un livret réglementé, ouvert à tous quel que soit votre niveau de revenus. Son grand avantage : les intérêts qu'il rapporte sont exonérés d'impôt sur le revenu. Et votre argent reste disponible, car vous pouvez retirer à tout moment.
Côté limites, il faut être honnête : son taux reste modeste et les versements sont plafonnés. Pour une personne seule, ce plafond est de 22 950 €, et il monte à 76 500 € pour les associations et les syndicats de copropriétaires. Les intérêts sont calculés par quinzaine et versés au 31 décembre.
Livret A
Livret réglementé ouvert à tous, non imposé, retrait libre à tout moment.
- Taux annuel
- 1,7 % au 1er août 2026
- Impôt sur les intérêts
- Aucun
- Plafond
- 22 950 €
- Disponibilité
- Retrait libre, intérêts calculés par quinzaine
- Pour qui
- Tout le monde, quel que soit le niveau de revenus.
- Ouvert à tous sans condition
- Très liquide et versé au 31 décembre
- Taux modeste
- Plafond de versement limité
La base de l'épargne de précaution.
07 / 18
LDDS : qu’est-ce que c’est et pour qui ?
Jumeau du Livret A : mêmes règles, même fiscalité, plafond plus bas.
Le LDDS, c'est le jumeau du Livret A : mêmes règles, même fiscalité, avec un plafond plus bas. Vous savez donc déjà tout ce que vous pouvez y faire, car il fonctionne exactement comme lui. Ses revenus sont exonérés d'impôt sur le revenu, comme ceux des autres livrets réglementés, et il reste accessible sans condition.
Il sert surtout à prolonger votre Livret A quand celui-ci est plein : vous continuez d'épargner au même taux, mais sur un second support. La contrepartie, c'est que son plafond est inférieur à celui du Livret A, et que le rendement reste limité puisque le taux est identique. Si votre Livret A n'est pas rempli, il n'a donc pas grand intérêt.
LDDS
Jumeau du Livret A : mêmes règles, même fiscalité, plafond plus bas.
- Taux annuel
- 1,7 % au 1er août 2026
- Impôt sur les intérêts
- Aucun
- Plafond
- 12 000 €
- Disponibilité
- Retrait libre à tout moment
- Pour qui
- Ceux qui ont déjà rempli leur Livret A.
- Accessible sans condition
- Prolonge le Livret A quand il est plein
- Plafond inférieur au Livret A
- Même taux, donc même rendement limité
L'extension naturelle du Livret A une fois le plafond atteint.
08 / 18
Un livret boosté rapporte-t-il plus qu'un livret réglementé ?
Sur le papier oui, dans la durée beaucoup moins : le taux promotionnel tombe après quelques mois et les intérêts sont fiscalisés.
Un livret boosté, c'est un livret bancaire ordinaire : vous pouvez retirer votre argent quand vous voulez, mais il n'est jamais exonéré d'impôt. Seuls le Livret A, le LDDS et le LEP le sont. Ses intérêts restent donc imposables par défaut au PFU, auquel s'ajoutent les prélèvements sociaux.
Son attrait, c'est un taux d'appel souvent supérieur aux livrets réglementés, avec un retrait libre pendant la promotion. Sauf que ce taux est brut et fiscalisé : votre rendement net est plus faible que le taux affiché, puis il retombe fortement à la fin. D'où l'intérêt de surveiller la date.
Livret boosté
Livret bancaire ordinaire avec un taux promotionnel temporaire, puis un taux de base bien plus bas.
- Taux annuel
- 3,5 % pendant 4 mois, puis 0,5 % (exemple)
- Impôt sur les intérêts
- 31,4 % (PFU)
- Plafond
- Aucun
- Disponibilité
- Retrait libre, comme tout livret bancaire
- Pour qui
- Ceux qui ont déjà saturé les livrets réglementés et acceptent de surveiller une date de fin.
- Taux d'appel souvent supérieur aux livrets réglementés
- Retrait libre pendant la promotion
- Taux brut, fiscalisé
- Retombe fortement à la fin de la promotion
Utile pour un horizon court, à condition de noter la date de fin de promotion.
Pour approfondir
Le taux affiché et l'argent qui arrive sur le compte ne sont pas le même nombre : voici l'écart, et pourquoi le classement change de tête.
Taux brut contre taux net
Comprendre le calcul
Taux nominal ou rendement net : la confusion qui coûte cher
Affiché à 3,5 % brut, ce type de livret ne bat un LEP que dans les brochures : ramené au net, il équivaut à environ 2,40 % non imposé.
Lesia compare deux offres côte à côte. D'un côté un livret boosté annoncé à 3,5 %, de l'autre son LEP. Le 3,5 % l'emporte, elle bascule. Ce taux affiché reste brut. L'impôt et les prélèvements sociaux frappent les intérêts, jamais le capital que vous avez déposé. Une fois le PFU passé, son livret boosté lui rapporte l'équivalent d'un support non imposé à environ 2,40 %. C'est ce chiffre, pas le 3,5 %, qu'il fallait mettre en face du LEP.
Ce rendement net, vous l'obtenez en multipliant le taux brut par 0,686. Un tiers du rendement disparaît, ni plus ni moins. Cette opération suffit à rebattre les cartes entre deux offres que la publicité place dans le même ordre. Le classement des taux bruts et celui des rendements nets ne désignent pas le même vainqueur, et seul le second vous concerne.
Le PFU s'applique par défaut, mais vous pouvez opter pour le barème progressif de l'impôt sur le revenu. Si votre tranche marginale est basse, cette option peut être plus favorable. Elle suppose de renoncer au PFU, et le choix se fait au moment de la déclaration, pas à l'ouverture du livret. L'arbitrage dépend donc aussi de votre situation fiscale, pas seulement du taux affiché.
Reste la durée. Une promotion de quelques mois, comparée à un livret réglementé conservé toute l'année, ne se juge pas sur le seul taux : la période rémunérée compte autant que le taux lui-même. Un taux élevé sur trois mois peut rapporter moins qu'un taux modeste mais exonéré sur douze.
- Taux net avant toutDemandez à la banque le rendement net, pas le taux d'appel. Si elle ne donne que le brut, multipliez par 0,686 pour obtenir ce qui reste.
- Durée exacte de la promotionComptez en mois, pas en « offre de bienvenue ». Une promotion courte change le résultat annuel même avec un taux d'appel élevé.
- Option fiscaleLe PFU est appliqué par défaut, sauf si vous choisissez le barème progressif. Vérifiez votre tranche marginale avant de trancher.
09 / 18
Le compte à terme : plus de rendement contre moins de liberté ?
Le compte à terme fige le taux et la date, en échange d'un blocage de la somme jusqu'à l'échéance.
Un compte à terme vous lie à votre banque jusqu'à une date fixée d'avance. En échange, elle vous verse un taux connu dès la signature. Pas de surprise sur le rendement. C'est fait pour ceux qui savent déjà quand ils auront besoin de leur argent.
Côté avantages, le taux est connu à l'avance et aucun plafond de dépôt ne vient freiner les grosses sommes. Côté limites, l'argent reste bloqué, et un retrait anticipé déclenche des pénalités sur les intérêts prévus au contrat. À l'échéance, les intérêts subissent le PFU, prélevé par la banque. Chaque banque fixe librement sa rémunération. Comparez les offres.
Compte à terme
Somme bloquée jusqu'à l'échéance contre un taux fixé à la signature.
- Taux annuel
- 2,5 % (exemple)
- Impôt sur les intérêts
- 31,4 % (PFU)
- Plafond
- Aucun
- Disponibilité
- Capital bloqué jusqu'à l'échéance ; retrait anticipé pénalisé
- Pour qui
- Ceux qui connaissent la date exacte où ils n'auront pas besoin de l'argent.
- Taux connu à l'avance
- Aucun plafond de dépôt
- Argent bloqué
- Pénalités en cas de retrait anticipé
Le choix de la visibilité, pas celui de la souplesse.
10 / 18
Quelles erreurs font perdre du rendement ?
Quatre erreurs suffisent à faire passer un bon livret pour un mauvais choix.
L'erreur la plus fréquente, c'est de comparer un taux brut de livret bancaire à un taux net de LEP. Vous croyez choisir le meilleur rendement, alors que vous comparez deux choses différentes. Le livret bancaire, lui, passe par la fiscalité ; le LEP, non. Pour les associations et les syndicats de copropriétaires, le livret A monte même jusqu'à 76 500 € : inutile de se précipiter ailleurs.
Ensuite, deux pièges de comportement. Ouvrir un compte à terme sans connaître la date où vous aurez besoin de l'argent : le retrait anticipé se paie en pénalités. Et remplir un livret boosté avant un Livret A vide, c'est payer l'impôt qu'on pouvait éviter. Enfin, un Livret A déjà plein depuis des mois ne rapporte plus rien sur les versements suivants : ils ne sont plus rémunérés. Vérifiez donc ce qui est déjà plein avant d'ouvrir quoi que ce soit.
Pour la suiteReste maintenant à voir ce qui atterrit vraiment sur votre compte une fois l'impôt passé.
11 / 18
Combien vous reste-t-il vraiment, une fois l'impôt déduit ?
Entrez votre montant et votre horizon : le simulateur compare le gain net de chaque solution, fiscalité comprise.
Le classement change selon le montant que vous placez et la durée que vous visez. Car dès qu'un plafond est atteint, la suite du placement bascule vers une autre solution, souvent fiscalisée. Un petit montant et un gros montant ne désignent donc pas le même gagnant.
Là où les classements en tête s'arrêtent au taux affiché, vous voyez ici ce qui vous reste vraiment, une fois l'impôt déduit.
Simulez votre placement
Indiquez votre somme et votre durée : le gain net de chaque solution s’affiche, impôt et plafonds compris.
Ajuster les taux
Meilleure option pour vous
—
—
Calcul en intérêts simples sur la durée choisie. Taux d’exemple modifiables dans « Ajuster les taux ».
12 / 18
5 000 € et 10 000 € : combien ça donne concrètement ?
Trois cas chiffrés permettent de voir l'écart net entre les solutions.
Quand vous comparez ce que vous touchez vraiment, le LEP garde l'avantage. Comme il est exonéré d'impôt et de prélèvements sociaux, ce qui s'affiche est ce qui reste. Un compte à terme peut suivre de près sur une longue durée, car son taux est fixé à la signature. Mais attention, si vous retirez avant l'échéance, des pénalités prévues au contrat s'appliquent.
Son taux ne brille que pendant la promotion. Son taux retombe ensuite, et il reste fiscalisé comme n'importe quel livret bancaire. D'où la grille simple : d'abord vérifier si vous êtes éligible au LEP, sinon regarder Livret A ou LDDS, et seulement ensuite un livret boosté.
Le cas de Nadia : 5 000 € sur un an, LEP contre Livret A
Nadia place 5 000 € pour un an et hésite entre son LEP et son Livret A. Somme : 5 000 € sur 12 mois. Ce profil remplit la condition (LEP : Revenu fiscal de référence sous les plafonds, qui dépendent de la composition du foyer).
- LEP
- 5 000 € → +125 €
- Gain net total
- +125 €
Le cas de Marc : 10 000 € un an sur un livret boosté à 3,5 %
Marc a rempli ses livrets réglementés et teste un livret boosté à 3,5 % sur 10 000 €. Somme : 10 000 € sur 12 mois.
- Compte à terme
- 10 000 € → +172 €
- Gain net total
- +172 €
13 / 18
Qu'est-ce qui peut mal tourner ?
Rien ne disparaît sur un livret, mais plusieurs détails peuvent réduire le gain ou bloquer l'argent.
Le premier piège n'est pas une perte, c'est une limite de protection. La garantie des dépôts couvre vos comptes et livrets jusqu'à un total de 100 000 € par client et par établissement. Si vous cumulez plusieurs livrets dans la même banque, vous restez dans ce même plafond, car la garantie raisonne par établissement, pas par produit.
Le deuxième piège touche au calendrier. Sur un livret bancaire fiscalisé, les intérêts sont imposables et soumis par défaut au PFU, donc ce que vous croyez gagner est rogné. Et si vous retirez trop tôt l'argent d'un compte à terme, la banque applique des pénalités sur les intérêts prévus au contrat : l'argent est bloqué.
Vérifier la garantie des dépôts
La garantie couvre 100 000 € par client et par établissement. Au-delà, votre capital n'est plus protégé par ce dispositif, ce qui compte si vous répartissez une grosse somme.
Lire la clause de retrait anticipé
Pour un compte à terme, les pénalités sont prévues au contrat. Demandez le montant exact avant de signer, pas après.
Noter la date de fin de promotion
Le taux d'un livret boosté tombe après la période promotionnelle. Notez la date et le taux de base, sinon vous laisserez l'argent à un taux très faible.
Contrôler le calendrier des intérêts
Un retrait juste avant la date de calcul des intérêts peut faire perdre une quinzaine entière de rémunération.
Vérifier la déclaration fiscale
Les intérêts des livrets bancaires et des comptes à terme sont prélevés par la banque, mais ils restent à déclarer.
Pour la suiteReste donc une question simple : combien de temps acceptez-vous de laisser cet argent indisponible ?
14 / 18
Combien de temps votre argent doit-il rester disponible ?
C'est le critère que les classements de taux passent sous silence, et il tranche souvent plus que la fiscalité.
Sur un livret réglementé ou un livret bancaire, vous récupérez votre argent quand vous voulez, sans pénalité, en quelques jours. Un compte à terme, lui, bloque la somme jusqu'à l'échéance, et un retrait anticipé entraîne les pénalités prévues au contrat. Cette liberté a un prix, et ce prix s'appelle l'écart de taux que vous acceptez en échange.
Un projet à moins de deux ans ne se place donc pas au même endroit qu'une épargne que vous ne toucherez pas. Et sur un livret, les intérêts se calculent par quinzaine : la date du retrait compte autant que le taux affiché. Bon à savoir : les revenus des livrets d'épargne réglementés (Livret A, LEP, LDDS, livret Jeune) sont exonérés d'impôt sur le revenu.
Pour approfondir
Deux épargnants, le même compte à terme, le même taux : l'un encaisse le rendement annoncé, l'autre non. Voyez pourquoi le taux affiché ne suffit jamais à décider.
Un même taux, deux issues
Concept
Deux personnes, un même taux, des résultats différents
Vous n'obtenez le taux plein d'un compte à terme qu'en allant jusqu'à l'échéance. Un retrait anticipé rogne les intérêts par pénalités, sans toucher au capital.
Élodie et Théo ont placé chacun 8 000 € sur un compte à terme au même taux, à la même date. Huit mois plus tard, Élodie a besoin de 3 000 € pour sa voiture. Elle retire la somme, et la banque applique sur les intérêts les pénalités prévues au contrat. Théo, lui, n'y touche pas et encaisse le taux plein à l'échéance. Aucun des deux n'a choisi un produit plus rentable. Seul le calendrier a décidé du résultat.
Le taux affiché à la souscription devient donc un rendement conditionnel, pas un rendement final. La condition s'appelle le respect de l'échéance, et elle pèse parfois plus lourd que l'écart de taux qui vous a fait signer. Comparer deux comptes à terme sur leur seule rémunération revient à ignorer la partie du contrat qui décide réellement de ce que vous toucherez.
Rien n'oblige à tout bloquer ou à tout laisser liquide. Une même somme peut être scindée : une part sur livret, disponible en permanence, qui absorbe l'imprévu sans rien casser, et une part sur compte à terme, qui ne contient que ce dont vous êtes certain de ne pas avoir besoin avant l'échéance. Le support se choisit à partir de la date du besoin, pas du taux le plus visible de la publicité.
Pensez aussi au calendrier fiscal : sur un compte à terme, les intérêts sont soumis au prélèvement forfaitaire unique l'année de leur paiement, prélevé par la banque. Deux échéances qui tombent sur deux années différentes ne produisent donc pas la même imposition, même à taux et montants identiques. La date de versement fait partie du rendement net autant que la date de retrait.
- La date du projetSi l'échéance de votre besoin est ferme et connue, un compte à terme peut couvrir exactement cette période ; si elle est floue, gardez la somme sur un support liquide.
- La part vraiment intouchableIdentifiez la somme dont vous êtes certain de ne pas avoir besoin avant l'échéance et ne bloquez que celle-là, en laissant le reste disponible.
- Le coût d'un retrait anticipéDemandez à la banque le barème des pénalités appliquées en cas de retrait avant l'échéance, pas seulement le taux proposé à la souscription.
15 / 18
Et si votre Livret A, votre LDDS et votre LEP sont déjà pleins ?
Une fois les plafonds saturés, le raisonnement change complètement : il ne s'agit plus de choisir le meilleur taux, mais de choisir une nouvelle logique.
Une fois votre Livret A, votre LDDS et votre LEP remplis, il ne s'agit plus de chercher le meilleur taux, mais de changer de logique. Le LEP, lui, reste plafonné quel que soit le montant que vous voulez placer. Si vous acceptez la fiscalité et la baisse de taux à venir, un livret boosté peut prendre le relais sur quelques mois. Pour une somme que vous ne toucherez pas avant une date connue, le compte à terme convient mieux : le taux est connu à la signature et la somme reste bloquée jusqu'à l'échéance. Mais attention, la garantie des dépôts ne protège que jusqu'à 100 000 € par client et par établissement : au-delà, il faut répartir.
16 / 18
Comment choisir selon votre situation, en quatre étapes ?
Quatre questions successives suffisent à désigner le bon livret pour vous.
L'ordre des questions compte, car l'éligibilité passe avant le taux. Inutile de courir après la meilleure rémunération si vous n'avez pas accès au produit : le LEP, par exemple, reste réservé sous conditions, avec un taux fixé à 2,5 % au 1er août 2026. Vient ensuite le plafond, avant la promotion. Un taux boosté ne sert à rien si vous ne pouvez pas y loger la somme prévue.
Beaucoup de comparatifs oublient combien de temps votre argent doit rester disponible. Posez-vous la question avant de regarder les taux, et vous éliminez d'office les enveloppes qui bloquent la somme ou font retomber la rémunération.
-
Vérifiez votre éligibilité au LEP
Comparez le revenu fiscal de référence de votre foyer aux plafonds en vigueur. Si vous êtes en dessous, le LEP est le meilleur taux non imposé : ouvrez-le en premier.
-
Regardez ce qu'il reste sur vos livrets réglementés
Additionnez ce qui est déjà déposé sur Livret A et LDDS. S'il reste de la place, elle doit être remplie avant d'ouvrir un livret fiscalisé.
-
Définissez la date de besoin
Si l'argent peut être demandé demain, écartez le compte à terme. Si la date est connue à l'avance et lointaine, il redevient pertinent.
-
Comparez en net, jamais en brut
Déduisez le PFU des livrets bancaires et des comptes à terme avant de comparer. Le classement des rendements nets est le seul qui compte.
Pour la suiteEt si vous vous trompiez ? C'est la question que tout le monde se pose.
17 / 18
Alors, quel livret rapporte le plus pour vous ?
Le livret qui rapporte le plus n'est pas le même pour tout le monde : c'est celui qui correspond à votre éligibilité, à votre horizon et à vos plafonds disponibles.
Sachez que l'ordre des critères compte plus que le taux affiché. Vérifiez d'abord à quoi vous avez droit. Un livret réservé aux revenus modestes peut offrir le meilleur taux sans que vous puissiez y accéder. Regardez ensuite le plafond et la fiscalité. Un taux élevé sur un montant limité ou imposé rapporte parfois moins qu'un taux modeste non imposé. Puisque bloquer votre argent pour gagner un peu plus n'a de sens que si vous n'en avez pas besoin, posez-vous enfin la question de la disponibilité.
Votre horizon de placement est souvent le critère décisif, celui que les classements de taux passent sous silence. Si vous pouvez immobiliser la somme, un compte à terme offre un rendement supérieur ; si vous voulez garder la main, un livret réglementé reste imbattable en souplesse. Si vos livrets sont déjà pleins, le raisonnement change. Il ne s'agit plus de choisir le meilleur taux, mais de trouver une autre logique pour votre épargne excédentaire.
18 / 18
Questions fréquentes

Finance Rendement aide les particuliers à comprendre ce qu'un placement peut rapporter une fois retirés les frais, l'impôt et l'érosion monétaire.