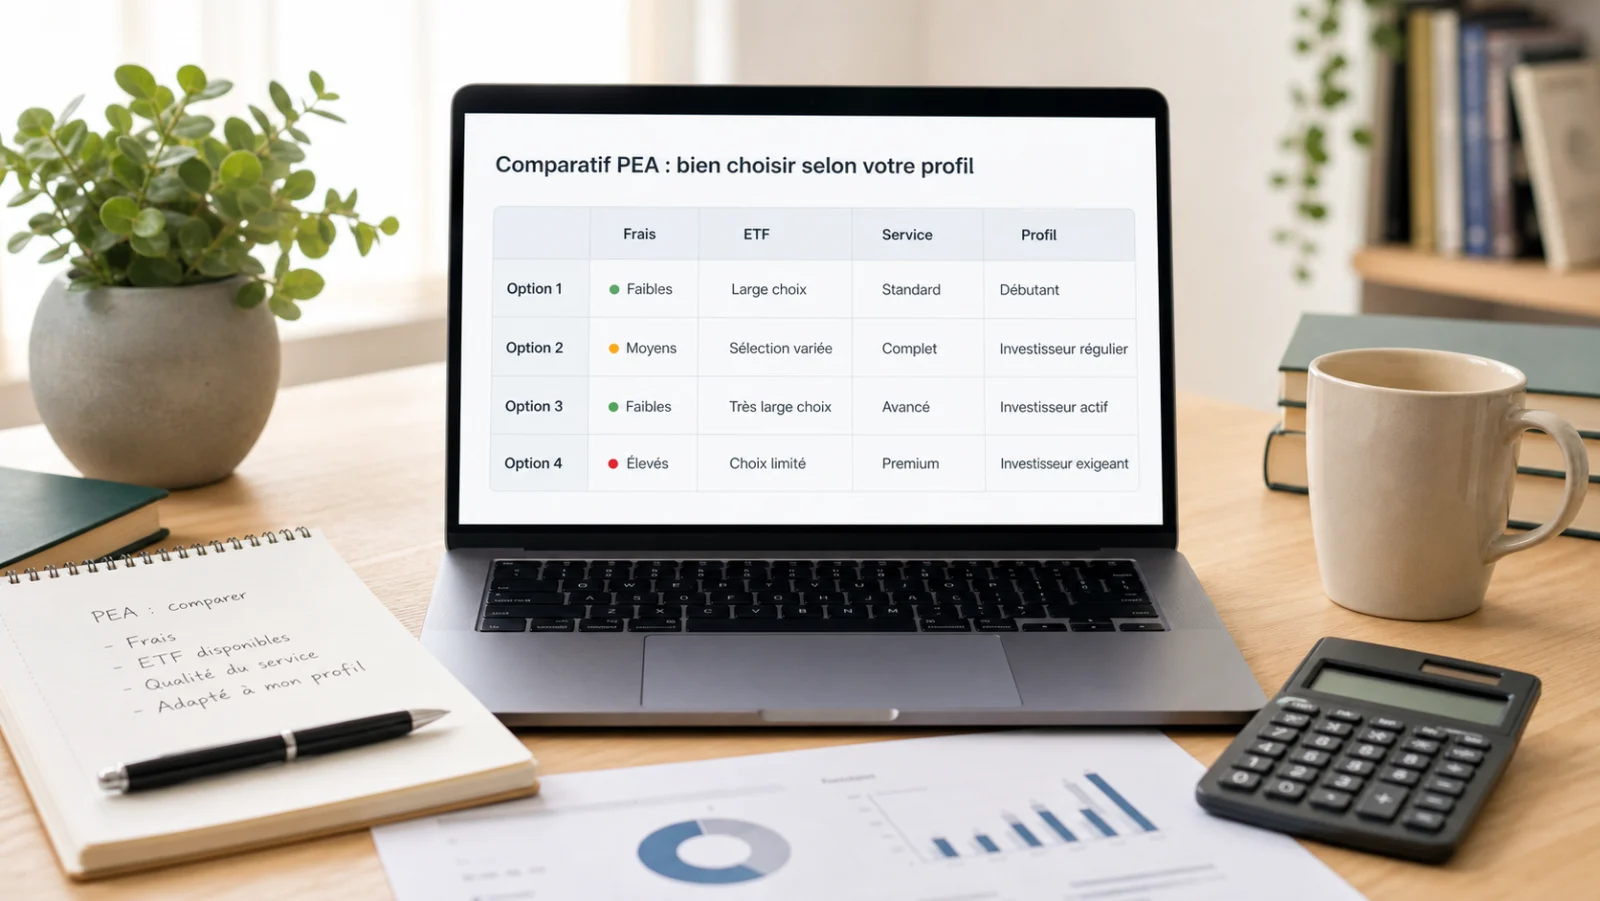
Le meilleur PEA est celui dont les frais restent bas pour votre façon d’investir et qui donne accès aux ETF ou aux actions que vous visez. Pour savoir quel PEA choisir, un comparatif PEA ne doit donc pas se limiter à une colonne “frais”. Le bon établissement dépend de votre autonomie, du montant de vos ordres, des supports voulus et de votre tolérance aux démarches administratives.
La vraie question n’est donc pas “quel PEA est le meilleur ?”, mais “quel PEA correspond à ma façon d’investir sans me coûter cher ni me bloquer dans deux ans ?”.
- ✓Un comparatif PEA utile compare surtout les frais, les supports accessibles, la qualité d’exécution et le service.
- ✓Le meilleur choix dépend du profil : investisseur autonome, débutant accompagné, ordre ponctuel ou achats réguliers d’ETF.
- ✓Évitez de juger seulement les frais de courtage : tenue de compte, change, droits de garde et univers disponible comptent aussi.
- ✓Le PEA garde ses règles propres : plafond, titres éligibles, fiscalité et conséquences d’un retrait doivent être compris avant l’ouverture.
- ✓Aucune plateforme n’est parfaite : choisissez celle dont les limites ne gênent pas votre façon réelle d’investir.
01 / 07
Le résumé en vidéo
En 2 minutes, la vidéo reprend l'essentiel de cette page.
Les chapitres sous la vidéo vous mènent directement au passage qui vous intéresse.
 Durée : 2:16
YouTube
Ouvrir un PEA en 2026 : Boursorama, Trade Republic ou Fortuneo ?
Ce contenu externe reste bloqué par défaut. Vous pouvez l’activer si vous acceptez le chargement des médias externes.
Pressé ? L'essentiel en vidéo
02 / 07
Comment comparer un PEA sans se tromper ?
Un comparatif PEA fiable part de quatre critères : frais réels, choix de supports, qualité du service et facilité d’usage. Un investisseur autonome qui achète des ETF tous les mois n’a pas les mêmes besoins qu’un épargnant qui veut être accompagné et passer quelques ordres par an.
Le PEA est une enveloppe fiscale, pas un produit magique. L’établissement choisi ne change pas les grandes règles du plan, mais il peut changer votre expérience : frais, interface, ordres disponibles, réactivité du support et simplicité du transfert.
| Profil | Priorité à comparer | Point de vigilance |
|---|---|---|
| Débutant accompagné | Service, pédagogie, simplicité | Frais parfois plus élevés |
| Investisseur ETF mensuel | Frais par ordre, choix d’ETF | Disponibilité réelle des supports |
| Investisseur actif | Exécution, outils, places de cotation | Ne pas multiplier les ordres inutiles |
| Épargnant patrimonial | Suivi, transfert, cohérence globale | Ne pas choisir seulement le tarif |

03 / 07
Les frais à regarder en priorité
Les frais de courtage sont visibles, mais ils ne suffisent pas. Un comparatif sérieux vérifie aussi les droits de garde éventuels, les frais d’inactivité, les frais de transfert, les coûts liés aux ordres particuliers et la façon dont les tarifs changent selon le montant investi.
Pour un ordre de 100 euros par mois, quelques euros de frais pèsent beaucoup. Pour un ordre de 3 000 euros deux fois par an, le sujet est différent. Comparez donc le coût sur votre scénario réel, pas sur l’exemple marketing le plus favorable.
Le piège classique consiste à choisir l’offre la moins chère pour un usage théorique, puis à découvrir que les ETF souhaités ne sont pas disponibles, que l’interface décourage les ordres réguliers ou que le support répond mal en cas de transfert.
Pour comparer proprement, prenez trois scénarios simples : un versement mensuel de 100 euros, un ordre trimestriel de 1 000 euros et un arbitrage annuel plus important. Calculez le coût total dans chaque cas. Vous verrez vite si l’offre est vraiment adaptée à votre rythme d’investissement.
Regardez aussi les frais qui apparaissent quand tout ne se passe pas comme prévu : ordre annulé, transfert sortant, clôture, document fiscal, place étrangère ou service d’assistance. Un PEA peut sembler compétitif tant que vous ne faites que l’ouvrir, puis devenir moins intéressant dès que vous l’utilisez réellement.
04 / 07
Quels frais un PEA ne peut-il pas dépasser ?
Peu de comparatifs le rappellent : depuis le 1er juillet 2020, les frais d’un PEA sont plafonnés par la loi. Ces plafonds servent de repère pour juger une grille tarifaire, et de recours si un établissement les dépasse.
Les frais maximaux d’un PEA fixés par la loi
| Frais | Plafond légal | Exemple concret |
|---|---|---|
| Ouverture | 10 € | Aucun établissement ne peut facturer plus pour ouvrir le plan. |
| Droits de garde | 0,4 % par an de la valeur du plan, plus 5 € par ligne cotée au plus | Sur un PEA de 20 000 €, au plus 80 € par an hors frais par ligne. |
| Ordre passé entièrement en ligne | 0,5 % du montant | Sur un ordre de 200 €, au plus 1 € de frais. |
| Ordre passé autrement (agence, téléphone) | 1,2 % du montant | Sur un ordre de 200 €, au plus 2,40 €. |
| Transfert ou clôture | 15 € par ligne cotée, 150 € au total | Un PEA de 12 lignes coûte au plus 150 € à transférer ; un PEA tout en liquidités, en principe 0 €. |
Plafonds issus de la loi Pacte et du décret n° 2020-95, en vigueur depuis le 1er juillet 2020, rappelés par le médiateur de l’AMF (mai 2024). Ils ne s’appliquent pas aux titres cotés hors de l’Union européenne et de l’EEE. Consulté le 16 novembre 2026.
Le médiateur de l’AMF précise un point utile : un ordre transmis en ligne ne bénéficie du plafond de 0,5 % que s’il est exécuté de façon entièrement dématérialisée. Pour vos versements réguliers d’ETF, comparez donc le coût réel d’un petit ordre avec ce plafond : c’est souvent là que les écarts entre établissements sont les plus visibles.
05 / 07
Banque, banque en ligne ou courtier : le bon choix selon l’usage
Une banque traditionnelle peut rester cohérente si vous voulez un interlocuteur identifié, un patrimoine déjà suivi au même endroit ou peu d’opérations. Vous payez souvent plus cher, mais vous achetez aussi une forme de confort et d’accompagnement.
Une banque en ligne convient souvent à l’épargnant qui veut réduire les frais tout en gardant une interface assez simple. Elle peut être un bon compromis si vous investissez régulièrement sans chercher des outils de trading avancés.
Un courtier spécialisé devient intéressant pour l’investisseur plus autonome : frais bas, plus grand choix de supports, outils plus complets. En contrepartie, il faut accepter de décider seul, lire les conditions et comprendre les limites de l’enveloppe.
- Si vous débutez, privilégiez la lisibilité avant le tarif minimal.
- Si vous investissez tous les mois, simulez les frais sur 12 ordres.
- Si vous achetez surtout des ETF, vérifiez leur éligibilité avant l’ouverture.
- Si vous avez déjà un PEA, regardez les frais et délais de transfert.
06 / 07
Les critères souvent oubliés dans les comparatifs
Le premier critère oublié est le transfert. Changer de PEA peut prendre du temps, surtout si le plan contient plusieurs lignes. Des frais modestes au départ ne compensent pas toujours une gestion administrative pénible si vous devez partir plus tard.
Le deuxième critère est la qualité des informations. Un bon PEA doit vous permettre de comprendre vos ordres, vos liquidités, vos plus-values et vos documents. Si l’interface rend chaque vérification confuse, elle augmente le risque d’erreur.
Le troisième critère est votre comportement. Un investisseur tenté de passer trop d’ordres peut être mieux servi par une stratégie simple et peu coûteuse que par une plateforme très riche. Le meilleur outil est celui qui soutient une discipline d’investissement, pas celui qui pousse à agir sans raison.
Ajoutez enfin un critère de sécurité personnelle : êtes-vous capable de supporter une baisse temporaire de votre portefeuille sans vendre dans la panique ? Le prestataire ne règle pas cette question. Mais une interface trop ludique, des notifications agressives ou des outils de court terme peuvent encourager de mauvais réflexes.
À l’inverse, une interface plus sobre peut convenir à celui qui veut acheter quelques lignes, suivre son allocation et laisser le temps travailler. Dans un PEA, le choix du prestataire doit donc rester au service d’un horizon long, pas d’une envie de tester chaque fonctionnalité.
Questions à poser avant d’ouvrir
- ✓Quels frais s’appliquent à mes ordres habituels, pas seulement au tarif d’appel ?
- ✓Les ETF ou titres que je vise sont-ils réellement disponibles dans le PEA ?
- ✓Le service client est-il joignable quand un ordre, un transfert ou une fiscalité bloque ?
- ✓Le transfert sortant est-il simple si je change d’établissement plus tard ?
- ✓Ai-je besoin d’accompagnement ou suis-je capable de passer mes ordres seul ?
07 / 07
Quand éviter d’ouvrir tout de suite ?
Il vaut mieux attendre si vous n’avez pas encore d’épargne de précaution, si vous risquez de retirer rapidement l’argent ou si vous ne comprenez pas la volatilité des actions. Le PEA peut être fiscalement intéressant sur la durée, mais il reste exposé aux marchés.
Attendez aussi si votre besoin réel est ailleurs : placement sans risque, trésorerie disponible, assurance vie multisupport, compte-titres plus flexible ou simple livret. Un comparatif PEA aide à choisir un établissement, mais il ne remplace pas la décision de savoir si le PEA est la bonne enveloppe.
Ma règle de conseiller est simple : ouvrez un PEA quand vous savez pourquoi vous l’ouvrez, combien vous allez investir, sur quels supports vous comptez démarrer et quel niveau d’autonomie vous acceptez. Sinon, le comparatif devient une distraction.

Finance Rendement aide les particuliers à comprendre ce qu'un placement peut rapporter une fois retirés les frais, l'impôt et l'érosion monétaire.