« SCPI La Française » ne désigne pas un placement unique. Au 1er octobre 2026, LF Opportunité Immo et Épargne Foncière illustrent deux choix différents : des locaux d’activité et de logistique pour la première, un patrimoine historique largement exposé aux bureaux pour la seconde. Leurs taux de distribution 2025, respectivement 5,68 % et 4,86 %, décrivent le passé. Ils ne disent ni ce que vous toucherez après fiscalité ni à quelle date vous pourrez revendre.
La Française a communiqué en février 2026 sur la baisse envisagée des distributions de plusieurs SCPI de bureaux et sur des retraits en attente, notamment pour Épargne Foncière. Avant de regarder le taux, demandez-vous donc combien de temps vous pouvez immobiliser votre argent, puis comparez les revenus, les frais et la sortie du véhicule précis.
01 / 06
LF Opportunité Immo et Épargne Foncière : ce qui les sépare
LF Opportunité Immo détient surtout des locaux d’activité et des actifs de logistique. Sa fiche mentionne 48 propriétés, un taux d’occupation financier de 94,2 % au 30 juin 2026 et environ 90 % de la valeur vénale dans ces deux types de biens. Cette spécialisation est lisible ; elle concentre aussi le risque sur leur marché locatif. Au 1er octobre 2026, la part coûte 203 €, la commission de souscription affichée est de 10,8 % TTC et la durée recommandée est de neuf ans.
Épargne Foncière est plus ancienne et son patrimoine est davantage lié aux bureaux. Sa part coûte 670 € au 1er octobre 2026, avec une commission affichée de 9 % TTC. La communication directe de février 2026 envisage une distribution annuelle 2026 inférieure de 25 à 30 % à celle de 2025 et fait état de 276,5 millions d’euros de parts en attente de retrait au 31 décembre 2025. Il serait trompeur de prolonger mécaniquement son taux 2025 de 4,86 % dans un calcul d’investissement futur.
| Repère daté | LF Opportunité Immo | Épargne Foncière |
|---|---|---|
| Taux de distribution 2025 | 5,68 % | 4,86 % |
| Prix de la part au 01/10/2026 | 203 € | 670 € |
| Commission de souscription affichée | 10,8 % TTC | 9 % TTC |
| Première jouissance des parts | Premier jour du sixième mois | Premier jour du mois suivant |
| Vigilance principale | Concentration sectorielle et délai avant revenus | Distribution 2026 annoncée en baisse et retraits en attente |
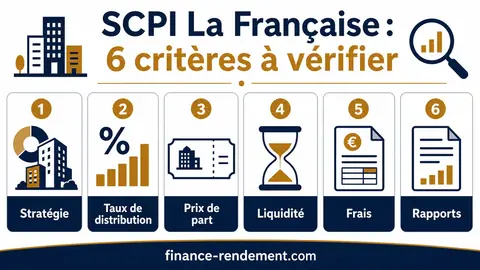
Les données de prix sont celles des fiches consultées le 1er octobre 2026 ; les taux portent sur 2025. Avant d’acheter, vérifiez le dernier bulletin du véhicule choisi, car distribution, occupation et conditions de retrait peuvent évoluer.
02 / 06
Calcul sur 10 000 € : revenus, fiscalité et sortie
Voici un scénario pédagogique sur LF Opportunité Immo, sans prévision de performance. Avec 10 000 €, 49 parts à 203 € coûtent 9 947 € ; 53 € restent hors de la SCPI. La distribution 2025 publiée était de 11,40 € par part. Si ce montant se répétait pendant une année pleine, 49 parts produiraient 558,60 € bruts. La distribution future peut toutefois baisser ou disparaître.
La jouissance commence le premier jour du sixième mois. Pour une souscription fictive le 1er janvier et des revenus supposés réguliers, la première année compterait environ sept mois : 558,60 × 7/12 = 325,85 € bruts. Les versements réels sont trimestriels et peuvent varier ; ce prorata sert à mesurer le délai, pas à annoncer un paiement. La commission de souscription est intégrée au mécanisme du prix : on ne la soustrait pas une seconde fois de la distribution annoncée.
La fiscalité dépend de votre situation, de la localisation des immeubles et de l’enveloppe de détention. Pour montrer son effet sans inventer le taux du lecteur, appliquons un prélèvement effectif purement illustratif de 30 % : il resterait 228,10 € la première année et 391,02 € sur une année pleine identique. Ces montants ne sont pas une simulation fiscale personnelle. En assurance-vie, les frais et règles du contrat peuvent encore changer le résultat.
Le montant récupérable peut absorber plusieurs années de revenus
La fiche affiche au 1er octobre 2026 une valeur de retrait de 184,73 € par part. À cette valeur et si le retrait pouvait être exécuté, 49 parts représenteraient 9 051,77 €, soit 895,23 € sous les 9 947 € investis. Ce n’est pas un prix de vente futur garanti ; une demande peut attendre et la valeur peut changer.
Pour fermer le scénario, supposons cinq ans de détention, quatre années pleines reproduisant exactement la distribution 2025 et la première année au prorata ci-dessus. Les revenus bruts seraient 325,85 + 4 × 558,60 = 2 560,25 €. Après notre prélèvement effectif fictif de 30 %, cela donne 1 792,18 €. Ajoutés à une sortie hypothétique à 9 051,77 €, ils feraient 10 843,95 €, soit 896,95 € de plus que la somme investie, avant autres coûts éventuels. Une baisse des distributions, du prix de retrait ou un délai de sortie modifie fortement ce résultat. Cinq ans restent d’ailleurs plus courts que les neuf ans recommandés par la société de gestion.
03 / 06
Épargne Foncière : le même budget, une autre incertitude
Avec 10 000 €, 14 parts à 670 € coûtent 9 380 € et laissent 620 € non investis. La distribution publiée pour 2025 était de 31,20 € par part : 14 parts auraient représenté 436,80 € bruts cette année-là. La communication de février 2026 rend inappropriée une projection qui répéterait ces 436,80 € sans vérifier les bulletins suivants.
La valeur de retrait affichée pour le trimestre précédent est de 619,75 € par part. À titre de photographie, 14 parts représenteraient 8 676,50 €, soit 703,50 € de moins que leur prix d’achat de 9 380 €. Ce chiffre ne promet ni un prix ni une date de cession. Les 276,5 millions d’euros de retraits en attente fin 2025 montrent pourquoi la liquidité doit être examinée avant le revenu. Si vous financez une dépense certaine dans deux ou trois ans, cette incertitude peut suffire à écarter le véhicule.
04 / 06
Les documents qui permettent de trancher
Ouvrez le document d’informations clés pour les risques et frais, la note d’information pour les règles de souscription et de retrait, puis le bulletin trimestriel pour la distribution, l’occupation et les parts en attente. Le rapport annuel explique les comptes et la composition du patrimoine. Pour Épargne Foncière, la communication aux associés de février 2026 apporte un contexte que le seul taux 2025 ne montre pas. Consultez les fiches directes de LF Opportunité Immo et d’Épargne Foncière pour contrôler les prix, la jouissance et les dernières données de chaque fonds.
L’AMF rappelle qu’une SCPI expose à une perte en capital, à des revenus variables et à une revente potentiellement longue. Notez donc quatre éléments avant de comparer : prix payé, revenu actualisé après l’entrée en jouissance, mécanisme de sortie et date à laquelle vous pourriez avoir besoin des fonds. Un revenu passé élevé ne compense pas un calendrier incompatible avec votre projet.
05 / 06
Achat en direct ou assurance-vie : comparer aussi l’enveloppe
En direct, les parts suivent les règles de la SCPI et les revenus immobiliers sont imposés selon votre situation. Une assurance-vie peut proposer une sélection limitée de SCPI, des frais de contrat et une part de distribution reversée différente. Ses règles de rachat sont aussi propres au contrat. Le taux de distribution de la SCPI n’est pas le rendement net de l’assurance-vie. Comparez les conditions du contrat à la fiche du véhicule, notamment les frais et la date de jouissance, avant d’utiliser le calcul de 10 000 €.
Sources directes pour contrôler les chiffres
06 / 06
Quel choix selon votre situation ?
Si vous devez récupérer la somme à une date précise, aucun taux 2025 ne résout le risque de sortie : privilégiez d’abord la disponibilité de votre épargne. Si vous visez un revenu immobilier sur une longue durée, LF Opportunité Immo peut entrer dans une comparaison de supports si l’exposition aux locaux d’activité vous convient. Épargne Foncière demande aujourd’hui une tolérance particulière à l’incertitude sur sa distribution et ses retraits. Il s’agit de critères de tri, jamais d’un ordre d’achat.
Le calcul de 10 000 € rend visibles le délai avant revenus, l’écart initial à la sortie et l’effet des hypothèses fiscales. Avant de signer, remplacez chaque hypothèse par le dernier document du fonds et les conditions de votre mode de détention. Conservez aussi une épargne de précaution hors SCPI : c’est elle qui évite de dépendre d’un retrait incertain.