Crédit immobilier
Mensualité de crédit ou effort d'épargne, comparer sans se tromper
Comparer une mensualité de crédit et un effort d'épargne demande de regarder le reste à vivre, la durée, le risque et la flexibilité.
Notre rédaction
Retrouvez les articles et guides signés par La rédaction de Finance Rendement sur FinanceRendement.
Articles
Comparer une mensualité de crédit et un effort d'épargne demande de regarder le reste à vivre, la durée, le risque et la flexibilité.
Le Crédit immobilier et hôtelier désigne CIH Bank. Voici comment comprendre son histoire, ses activités'et les documents publics à consulter sans confondre information et conseil d'investissement.

Un ETF halal ne se choisit pas sur son nom : il faut vérifier l'indice, la méthode de filtrage, les frais, le support disponible et les documents du fonds.

Une banque en ligne suisse ne se choisit pas seulement sur son application. Résidence, devises, frais, IBAN et protection des dépôts changent réellement la décision.
Un simulateur SCPI n'est utile que si les hypothèses sont prudentes : frais, fiscalité, rendement net, crédit, liquidité et scénario dégradé.

PEA Suisse : actions suisses, ETF éligibles, CTO, fiscalité, dividendes et méthode pour choisir la bonne enveloppe sans confusion.

Les SCPI Corum attirent par leur positionnement international et leurs objectifs de rendement. Avant d'investir, il faut surtout lire les frais, les risques et les documents réglementaires.

Méthode pratique pour utiliser JustETF comme outil de tri, sans confondre comparateur, performance passée et conseil personnalisé.
Guide clair pour comprendre quand la flat tax concerne le PEA, ce qui reste dû après 5 ans et comment raisonner avant un retrait.
Vérifier un chèque de banque en ligne : limites, appel à la banque émettrice, FNCI, signes d'arnaque et checklist avant de remettre un bien.
Les frais de versement amputent le capital investi dès l'entrée. Avant de signer, il faut regarder leur taux, leur fréquence et leur effet sur le rendement net.
Une simulation PEA utile ne prédit pas l'avenir. Elle teste versements, frais, fiscalité et scénarios pour construire un plan tenable.
Méthode prudente pour comprendre la sortie d'un PER en capital, sa fiscalité, le fractionnement possible et les erreurs à éviter.
Comprendre l'assurance vie après 70 ans : abattement, primes, gains, clause bénéficiaire et erreurs à éviter avant de verser.
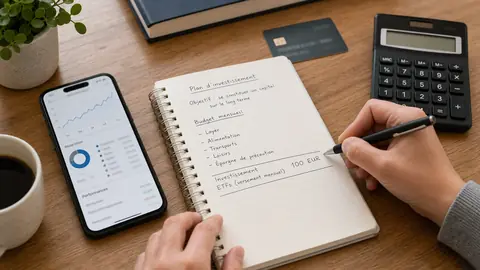
Méthode prudente pour investir 100 euros par mois en ETF : frais, DCA, enveloppe, horizon et erreurs à éviter.
Guide pratique pour retirer une partie de son assurance vie sans clôturer le contrat ni déséquilibrer sa stratégie d'épargne.
Méthode prudente pour calculer le cash-flow mensuel réel d'une SCPI à crédit avant de signer.
Comprendre les SCPI françaises sans se laisser guider seulement par le taux de distribution : frais, liquidité, valeur de part et horizon long.
Comparatif pratique pour choisir entre SCPI en direct et SCPI en assurance vie selon fiscalité, frais, liquidité et objectif patrimonial.
Comprendre pourquoi une obligation baisse quand les taux montent, avec duration, horizon, exemples chiffrés et risques obligataires.
Aucun placement ne protège parfaitement de l'inflation. Voici comment raisonner par horizon, liquidité, risque et diversification.
Un placement selon âge, ou le fait d' investir selon son âge, ne doit pas changer brutalement à chaque décennie. Il doit évoluer par paliers : sécuriser l'argent nécessaire bientôt, garder une poche long terme quand l'horizon le permet, puis rééquilibrer sans tout vendre.
La SCPI n'est pas un placement liquide à court terme. Voici ce qui peut ralentir une revente et les réflexes à vérifier avant d'investir.
Avant de placer 50 000 euros, mieux vaut séparer liquidité, horizon, risque et frais plutôt que chercher un support unique.
Le rendement brut attire l'œil, mais le rendement net puis le rendement réel disent ce qui reste vraiment après frais, fiscalité et inflation.
Choisir un ETF monétaire ou obligataire dépend d'abord de l'horizon. Pour quelques semaines ou quelques mois, un ETF du marché monétaire peut servir à stationner des liquidités avec une volatilité généralement limitée, mais sans garantie de capital.
Une méthode prudente pour comparer PFU et barème sur dividendes, plus-values, TMI et case 2OP avant de valider sa déclaration.
Comprendre si votre épargne relève d'un profil prudent, équilibré ou dynamique selon horizon, perte supportable et besoin de liquidité.
Une méthode prudente pour répartir 5 000 euros entre épargne de précaution, projet court terme et investissement long terme selon votre horizon.
Quand le Livret A est plein, le bon placement dépend d'abord de l'usage du surplus : réserve disponible, projet daté ou capital long terme.

Constituer une réserve disponible, comparer les supports prudents et raisonner en rendement réel.

Comprendre les supports, les frais et la fiscalité avant de faire de l’assurance vie une enveloppe patrimoniale.

Poser les repères utiles sur les ETF, les enveloppes, la diversification et le risque avant d’investir.
La place des cryptos dans un patrimoine : part raisonnable, risques, fiscalité, plateformes régulées MiCA et garde sécurisée.

Préparer les choix liés au PER, à l’épargne salariale et aux revenus de retraite avec une méthode prudente.

Comparer SCPI, immobilier participatif et autres solutions en tenant compte des frais, du risque et de la liquidité.
Mettre en regard horizon, risque, fiscalité et disponibilité pour construire une allocation cohérente.