SCPI Corum, les points à vérifier avant d'investir
Les SCPI Corum attirent par leur positionnement international et leurs objectifs de rendement. Avant d'investir, il faut surtout lire les frais, les risques et les documents réglementaires.
Finance Rendement
Retrouvez les derniers guides et articles publiés sur FinanceRendement.
Les SCPI Corum attirent par leur positionnement international et leurs objectifs de rendement. Avant d'investir, il faut surtout lire les frais, les risques et les documents réglementaires.
Méthode pratique pour utiliser JustETF comme outil de tri, sans confondre comparateur, performance passée et conseil personnalisé.
Guide clair pour comprendre quand la flat tax concerne le PEA, ce qui reste dû après 5 ans et comment raisonner avant un retrait.
Vérifier un chèque de banque en ligne : limites, appel à la banque émettrice, FNCI, signes d'arnaque et checklist avant de remettre un bien.
Les frais de versement amputent le capital investi dès l'entrée. Avant de signer, il faut regarder leur taux, leur fréquence et leur effet sur le rendement net.
Une simulation PEA utile ne prédit pas l'avenir. Elle teste versements, frais, fiscalité et scénarios pour construire un plan tenable.
Méthode prudente pour comprendre la sortie d'un PER en capital, sa fiscalité, le fractionnement possible et les erreurs à éviter.
Comprendre l'assurance vie après 70 ans : abattement, primes, gains, clause bénéficiaire et erreurs à éviter avant de verser.
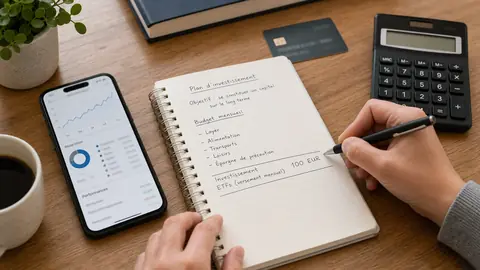
Méthode prudente pour investir 100 euros par mois en ETF : frais, DCA, enveloppe, horizon et erreurs à éviter.
Guide pratique pour retirer une partie de son assurance vie sans clôturer le contrat ni déséquilibrer sa stratégie d'épargne.
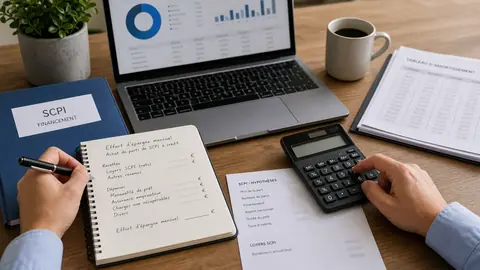
Méthode prudente pour calculer le cash-flow mensuel réel d'une SCPI à crédit avant de signer.
Comprendre les SCPI françaises sans se laisser guider seulement par le taux de distribution : frais, liquidité, valeur de part et horizon long.
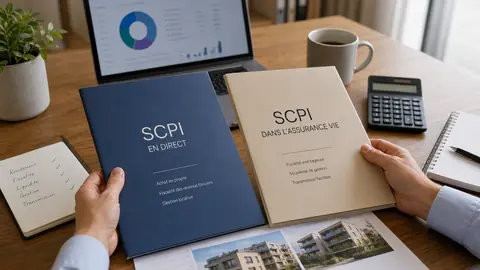
Comparatif pratique pour choisir entre SCPI en direct et SCPI en assurance vie selon fiscalité, frais, liquidité et objectif patrimonial.
Comprendre pourquoi une obligation baisse quand les taux montent, avec duration, horizon, exemples chiffrés et risques obligataires.
Aucun placement ne protège parfaitement de l'inflation. Voici comment raisonner par horizon, liquidité, risque et diversification.
Un placement selon âge, ou le fait d' investir selon son âge, ne doit pas changer brutalement à chaque décennie. Il doit évoluer par paliers : sécuriser l'argent nécessaire bientôt, garder une poche long terme quand l'horizon le permet.
La SCPI n'est pas un placement liquide à court terme. Voici ce qui peut ralentir une revente et les réflexes à vérifier avant d'investir.
Avant de placer 50 000 euros, mieux vaut séparer liquidité, horizon, risque et frais plutôt que chercher un support unique.
Le rendement brut attire l'œil, mais le rendement net puis le rendement réel disent ce qui reste vraiment après frais, fiscalité et inflation.
Choisir un ETF monétaire ou obligataire dépend d'abord de l'horizon. Pour quelques semaines ou quelques mois, un ETF du marché monétaire peut servir à stationner des liquidités avec une volatilité généralement limitée, mais sans garantie de.
Une méthode prudente pour comparer PFU et barème sur dividendes, plus-values, TMI et case 2OP avant de valider sa déclaration.
Comprendre si votre épargne relève d'un profil prudent, équilibré ou dynamique selon horizon, perte supportable et besoin de liquidité.
Une méthode prudente pour répartir 5 000 euros entre épargne de précaution, projet court terme et investissement long terme selon votre horizon.
Quand le Livret A est plein, le bon placement dépend d'abord de l'usage du surplus : réserve disponible, projet daté ou capital long terme.
Aucune crypto ne peut être garantie. Voici comment comparer Bitcoin, Ethereum, Solana, XRP, Chainlink, Avalanche et les nouveaux tokens sans se faire piéger.
Le bon choix entre ETF capitalisant et distribuant dépend moins du rendement affiché que de votre horizon, de votre enveloppe fiscale et de l'usage du cash.
La réduction d'impôt n'est pas un rendement. Pour juger un placement de défiscalisation, il faut d'abord regarder le risque, les frais, l'horizon et la sortie.
Le PEA jeune peut être utile pour prendre date et investir progressivement, mais il reste une enveloppe actions avec des règles strictes, un plafond limité et un vrai risque de perte.
Le taux d'un compte à terme est brut. Pour juger l'offre, il faut convertir les intérêts après PFU, barème éventuel, durée, blocage et sortie anticipée.
Faut-il acheter des actions Esso après le dividende exceptionnel ? Cadre de décision prudent : PRU, fiscalité, cours ajusté, liquidité et scénario d'offre.